Al 30 settembre 2026 in Italia risultano in esercizio 5.562 Comunità Energetiche Rinnovabili (CER), pari a 9,4 ogni 100.000 abitanti, all’interno di un universo più ampio di 6.977 configurazioni per l’autoconsumo diffuso (CACER). Il quadro normativo di riferimento discende dal D.Lgs. 199/2021, che ha recepito la direttiva (UE) 2018/2001 (RED II), e dal DM 7 dicembre 2023 del Ministero dell’Ambiente e della Sicurezza Energetica, noto come Decreto CACER. Quest’ultimo ha superato il regime transitorio del DM 16 settembre 2020, estendendo il perimetro delle configurazioni alle utenze sottese alla stessa cabina primaria e innalzando a 1 MW la potenza massima incentivabile per impianto. Il contingente incentivabile è fissato in 5 GW entro il 31 dicembre 2027, a cui si affianca un contributo in conto capitale PNRR per gli impianti situati nei comuni con meno di 50.000 abitanti.
CER E CACER: DUE PARAMETRI DIVERSI
Le CER sono un sottoinsieme delle CACER. L’acronimo CACER (Configurazioni per l’Autoconsumo per la Condivisione dell’Energia Rinnovabile) designa l’intera famiglia di schemi ammessi dal Decreto, mentre la CER ne è una sola tipologia. Nelle statistiche GSE pubblicate sulla piattaforma PNIEC le CACER si articolano in quattro categorie.
- Comunità energetica rinnovabile (CER): soggetto giuridico autonomo a partecipazione aperta (persone fisiche, PMI, enti locali, enti del terzo settore), con utenze sotto la stessa cabina primaria; 5.562 configurazioni in esercizio, 440,8 MW, 57.847 clienti associati (POD).
- Autoconsumatore individuale a distanza: un unico cliente finale che utilizza la rete per consumare l’energia prodotta da un proprio impianto collocato altrove; 777 configurazioni, 107,6 MW, 4.460 clienti associati.
- Gruppo di autoconsumatori (autoconsumo collettivo): clienti finali situati nello stesso edificio o condominio; 578 configurazioni, 13,4 MW, 6.860 clienti associati.
- Altre configurazioni non incentivate: configurazioni in esercizio che non accedono alla tariffa incentivante; 60 configurazioni, 9,2 MW, 298 clienti associati.
- Totale CACER: 6.977 configurazioni, 571,0 MW, 69.465 clienti associati.
Le CER pesano quindi per il 79,7% delle configurazioni, il 77,2% della potenza e l’83,3% dei clienti associati. Le differenze strutturali sono marcate: una CER media conta 10,4 punti di prelievo e 79,3 kW di potenza, mentre una configurazione di autoconsumo a distanza dispone in media di 138,5 kW per 5,7 POD. Quest’ultima è dunque una configurazione prevalentemente aziendale o di grandi utenti, non una forma di condivisione territoriale. Il gruppo di autoconsumatori ha taglie ridotte (23,2 kW medi) e un numero di POD simile alle CER (11,9), coerente con la scala condominiale.
UNA CRESCITA CONCENTRATA NEGLI ULTIMI DUE ANNI
Lo sviluppo delle CACER è recente. Nel regime sperimentale 2020-2021 le nuove configurazioni entrate in esercizio si contavano in poche unità al mese; la serie mensile pubblicata dal GSE mostra un’accelerazione a partire dal 2023 e valori superiori al centinaio di nuove configurazioni mensili nell’ultimo trimestre del 2024, dopo l’entrata in vigore del Decreto CACER.
La stessa traiettoria emerge dai flussi energetici ed economici. L’energia condivisa incentivata da tutte le CACER è passata da 12,6 GWh nel 2024 a 60,3 GWh nel 2025; nel 2026, con dati aggiornati al 30 settembre e quindi relativi a una frazione dell’anno, ha già raggiunto 82,7 GWh. Le CER spiegano la quota maggiore: 44,3 GWh nel 2025 (73,5% del totale) e 57,7 GWh nel 2026 (69,8%). L’autoconsumo a distanza, pur rappresentando solo l’11% delle configurazioni, genera una quota di energia condivisa più che proporzionale (13,7 GWh nel 2025, 22,0 GWh nel 2026), coerentemente con le taglie medie più elevate.
Gli incentivi erogati sull’energia condivisa ammontano a 6,3 milioni di euro nel 2025, di cui 4,5 milioni alle CER, e a 7,5 milioni nel 2026 (5,2 milioni alle CER). A questi si aggiungono la valorizzazione degli oneri di trasmissione e distribuzione (0,8 milioni nel 2025, 1,1 milioni nel 2026) e la remunerazione dell’energia ritirata dal GSE (1,8 e 2,4 milioni). Gli ordini di grandezza restano modesti rispetto alle risorse in conto capitale assegnate attraverso il PNRR, discusse più avanti, a conferma che il sistema si trova ancora nella fase di avvio degli impianti.
LA DIFFUSIONE TERRITORIALE
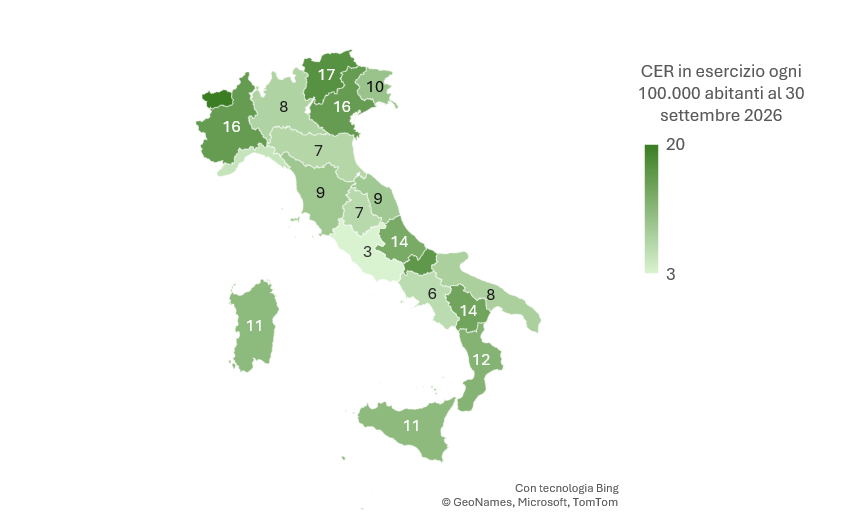
Rapportate alla popolazione, le CER disegnano una geografia diversa da quella dei valori assoluti. La media nazionale è di 9,4 CER ogni 100.000 abitanti (11,8 considerando tutte le CACER), con un divario di quasi sette volte tra la Valle d’Aosta (20,4) e il Lazio (3,1).
Figura 1: Configurazioni CER ogni 100.000 abitanti in esercizio o in fase di finalizzazione al 30 settembre 2026
Fonte: elaborazioni I-Com su dati GSE ed Istat
La graduatoria premia le regioni alpine e alcune regioni del Mezzogiorno a bassa densità abitativa. Valle d’Aosta, Trentino-Alto Adige e Molise superano 16 CER ogni 100.000 abitanti; Veneto e Piemonte, che insieme alla Lombardia guidano in valore assoluto, si collocano poco sotto, intorno a 15,8. La Lombardia, prima regione per numero di CER (773), scende invece al quindicesimo posto in termini relativi (7,7), mentre Lazio (3,1), Liguria (5,2) e Campania (6,3) chiudono la classifica.
Per macroarea, il Nord registra 10,7 CER ogni 100.000 abitanti e ospita il 52,9% delle CER a fronte del 46,8% della popolazione; il Mezzogiorno si attesta su un valore prossimo alla media (9,7), mentre il Centro resta nettamente indietro (6,1), con il 12,9% delle CER e il 19,8% dei residenti. Il dato del Centro riflette soprattutto il peso del Lazio, la cui popolazione è concentrata nell’area di Roma: tra i fattori che possono contribuire vi è il fatto che il contributo PNRR sia riservato ai comuni con meno di 50.000 abitanti.
UNA DIFFUSIONE FATTA DI PICCOLE TAGLIE
Quasi due CER su tre (66,8%) hanno una potenza inferiore a 20 kW. La distribuzione per classe conferma che il fenomeno è guidato da configurazioni di scala domestica o di piccolo condominio, mentre le configurazioni sopra i 200 kW, pur rappresentando l’8% del numero, concentrano almeno 134,8 MW, ossia non meno del 30,6% della potenza delle CER.
La taglia media resta comunque significativa (79,3 kW per CER) per effetto della coda di configurazioni medio-grandi. Il rapporto tra potenza e clienti associati, pari a 7,6 kW per POD, suggerisce che in molte CER la capacità installata consentirebbe di allargare la base dei partecipanti, un margine che la valorizzazione dell’energia condivisa, calcolata sulla contemporaneità tra produzione e prelievi, rende rilevante.
IL CANALE PNRR: UNA PIPELINE CINQUE VOLTE PIÙ GRANDE DELLO STOCK
La potenza coperta dagli atti di concessione PNRR (2.338,4 MW) è 5,3 volte quella delle CER oggi in esercizio (440,8 MW). Il dato misura quindi la capacità attesa nei prossimi anni, non la diffusione attuale, e non va sommato né confrontato direttamente con il numero di CER.
Secondo il GSE, tra l’8 aprile 2024 e il 30 novembre 2025 sono state presentate 48.750 domande di contributo in conto capitale, fino al 40% dei costi ammissibili, per impianti situati in comuni sotto i 50.000 abitanti. Le domande ammesse sono 38.895, a fronte di 4.336 esclusioni e rinunce. Attraverso nove atti di concessione, pubblicati tra il 12 maggio e il 6 ottobre 2026, sono stati concessi 1.031,2 milioni di euro. Il termine per la fine dei lavori, inizialmente fissato al 30 giugno 2026, è stato spostato al 31 dicembre 2027.
Tre cautele interpretative sono necessarie. Le domande riguardano singoli impianti e non configurazioni, per cui più domande possono confluire nella stessa CER. Una parte delle CER già in esercizio ha beneficiato del contributo, mentre altre operano con la sola tariffa incentivante: i due insiemi si sovrappongono solo parzialmente. Infine, il vincolo dei 50.000 abitanti orienta strutturalmente il contributo verso i comuni medio-piccoli, un fattore da considerare nell’interpretare la minore densità di CER nelle regioni con forte peso delle aree metropolitane.
CONCLUSIONI
A quasi tre anni dal Decreto CACER, le CER restano un fenomeno di scala contenuta: 9,4 comunità e circa 98 punti di prelievo associati ogni 100.000 abitanti, con 440,8 MW in esercizio a fronte di un contingente incentivabile di 5 GW per tutte le configurazioni entro il 2027. La pipeline finanziata dal PNRR, oltre 2,3 GW, lascia prevedere un salto di scala nel 2027, quando scadrà il nuovo termine per la fine dei lavori.
La distribuzione territoriale non segue la dimensione economica delle regioni. Le densità più alte si osservano nelle regioni alpine e in alcune aree del Mezzogiorno a bassa densità abitativa, mentre le grandi regioni urbanizzate, Lazio e Lombardia in particolare, mostrano valori relativi inferiori alla media. Il vincolo dimensionale del contributo PNRR e la maggiore complessità di aggregare utenze sotto la stessa cabina primaria nei contesti metropolitani sono ipotesi plausibili che meriterebbero una verifica su dati comunali.