Nel giro di poco più di un decennio l’Europa ha visto ridursi drasticamente il proprio peso nella ricerca clinica globale. Tra il 2013 e il 2023 la quota di trial condotti nel continente è passata dal 22% al 12%, mentre Stati Uniti e Cina consolidavano gradualmente la loro leadership. Non si tratta solo di un indicatore scientifico: dietro questa dinamica si cela una perdita di attrattività economica, investimenti e occupazione qualificata, e soprattutto la capacità del Paese di garantirsi un’autonomia strategica su un ambito critico come quello dello sviluppo farmaceutico e scientifico. In gioco vi è la capacità stessa dell’Europa – e dell’Italia – di rimanere un attore centrale nell’innovazione biomedica accorciando il crescente divario tra l’eccellenza accademica e le fasi a più alto valore aggiunto di ricerca e produzione. Un monito quest’ultimo, lanciato anche dal Rapporto Draghi, che evidenzia come l’Europa continui a disporre di un capitale scientifico e infrastrutturale di alto livello, ma che fatichi a tradurlo in competitività operativa.
IL PARADOSSO DELLA RICERCA CLINICA EUROPEA
Per lungo tempo l’Europa ha rappresentato uno dei principali poli mondiali per la ricerca clinica. La combinazione di sistemi sanitari pubblici estesi, un’elevata qualità delle competenze mediche e una forte tradizione accademica ha consentito al continente di attrarre una quota significativa degli studi clinici globali. L’Italia, in questo contesto, come evidenziato in un recente Policy Brief I-Com, si è distinta come uno dei Paesi più dinamici, con una rete capillare di centri di eccellenza e una forte partecipazione a studi multicentrici internazionali.
Tuttavia, secondo le analisi EFPIA (European Federation of Pharmaceutical Industries and Associations), questo vantaggio si è progressivamente ridotto: tra il 2013 e il 2023 la quota europea di studi clinici globali è infatti scesa dal 22% al 12% a causa di un insieme di fattori, mentre nello stesso periodo Stati Uniti e Cina hanno ampliato la propria capacità di attrazione. Conseguentemente, si stima che l’Europa abbia perso circa 60.000 posti di lavoro diretti e indiretti legati alla ricerca clinica.
Questo calo, oltre ad aver ridotto le opportunità di accesso precoce alle terapie innovative e ad aver indebolito la posizione competitiva dell’Unione rispetto a Stati Uniti e Cina, limita anche la creazione di valore aggiunto oggi ferma a €21 miliardi di valore aggiunto netto (€1,9 miliardi per l’Italia) e a €36 miliardi di valore aggiunto totale per tutto l’indotto (€2,6 miliardi per l’Italia).
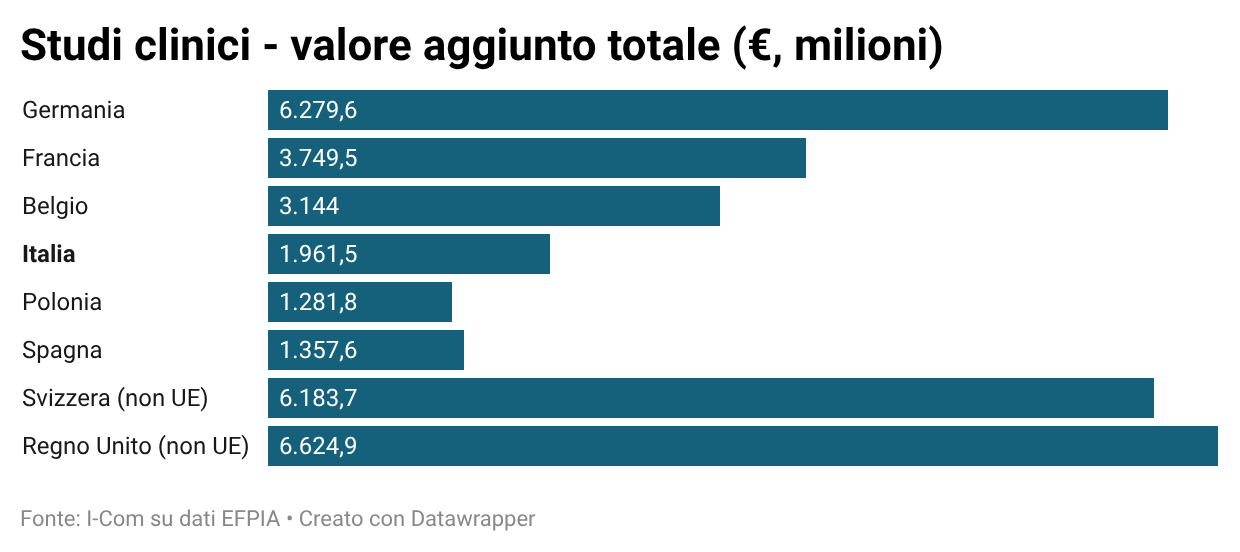
Le cause di tale contrazione non sono tuttavia legate a una scarsa capacità dell’ecosistema scientifico e universitario europeo, che – nonostante le risorse ben più esigue di quelle di altre zone geografiche – rimane un’eccellenza. Difatti, i problemi sono infatti in larga parte strutturali, tra cui complessità regolatoria, tempi di attivazione più lunghi e frammentazione tra sistemi nazionali. EFPIA e Commissione europea evidenziano ad esempio come i tempi di attivazione degli studi clinici in Europa siano significativamente più lunghi rispetto agli Stati Uniti: in alcuni casi oltre il 30-40% in più. A ciò si aggiunge una forte eterogeneità tra Stati membri, che si traduce in una frammentazione normativa e operativa, sebbene l’introduzione del Clinical Trials Regulation (CTR) nel 2022 avesse puntato a semplificare e armonizzare le procedure.
Questo quadro evidenzia un paradosso: l’Europa continua a disporre di un capitale scientifico e infrastrutturale di alto livello, ma fatica a tradurlo in competitività operativa.
IL CONFRONTO GLOBALE: EUROPA, USA e CINA
Il ridimensionamento europeo appare ancora più evidente se analizzato in chiave comparata. Secondo dati EFPIA ed Eurostat, gli Stati Uniti rappresentano oggi circa il 50-55% degli investimenti globali in ricerca e sviluppo farmaceutico, mentre l’Europa si colloca attorno al 20-25%. La Cina, che nel 2010 aveva un ruolo marginale, ha registrato una crescita estremamente rapida, diventando uno dei principali hub emergenti per la sperimentazione clinica. Anche in termini di spesa complessiva in R&D, Eurostat segnala come l’intensità di investimento (R&D expenditure in percentuale del PIL) sia sistematicamente più elevata negli Stati Uniti rispetto all’Unione Europea. Nel settore farmaceutico e biotech, questo divario è ancora più marcato, riflettendo una maggiore disponibilità di capitali di rischio e un ecosistema più integrato tra ricerca accademica e industria.
Un ulteriore elemento riguarda i già citati tempi di accesso all’innovazione, una ormai annosa criticità che rischia di “caratterizzare” l’agire dell’UE: studi della Commissione europea indicano che i tempi medi per l’avvio di uno studio clinico o per l’approvazione di nuovi farmaci risultano più rapidi negli Stati Uniti, grazie a processi più snelli e a una maggiore prevedibilità regolatoria. In Cina, invece, le riforme introdotte negli ultimi anni hanno ridotto drasticamente i tempi autorizzativi, rendendo il Paese sempre più competitivo. Similmente, incidono anche i tempi di immissione sul mercato dei nuovi farmaci nell’UE (misurati come il numero medio di mesi che intercorrono tra il primo lancio globale di un nuovo farmaco e la sua immissione sul mercato locale) che evidenziano notevoli disparità rispetto agli altri paesi del mondo: il ritardo medio nell’UE è pari a 24 mesi, sebbene vari notevolmente da un paese all’altro, oscillando tra i 128 giorni (4 mesi) della Germania e gli 840 giorni (28 mesi) del Portogallo. In confronto, gli Stati Uniti registrano il ritardo medio più breve, pari a 4 mesi, consentendo un accesso significativamente più rapido per i pazienti. Seguono il Regno Unito e la Svizzera con una media rispettivamente di 12 e 18 mesi, entrambi con risultati superiori alla media europea complessiva.
Questi fattori contribuiscono a spostare il baricentro globale della ricerca clinica verso contesti in cui l’efficienza operativa e la rapidità decisionale rappresentano un vantaggio competitivo decisivo.
L’IMPATTO ECONOMICO DEL CALO DEGLI STUDI CLINICI
Il declino della quota europea di studi clinici e R&S in ambito sanitario non impatta solo il mondo delle life sciences, ma ha anche implicazioni economiche rilevanti per l’intero paese. La ricerca clinica rappresenta infatti una componente ad alto valore aggiunto della filiera sanitaria, generando investimenti diretti nei sistemi sanitari, occupazione altamente qualificata e opportunità di trasferimento tecnologico. Per i sistemi sanitari, inoltre, la minore partecipazione alla ricerca clinica comporta una riduzione dell’accesso precoce alle innovazioni terapeutiche, con possibili ripercussioni sulla qualità dell’assistenza e sulla sostenibilità di lungo periodo.
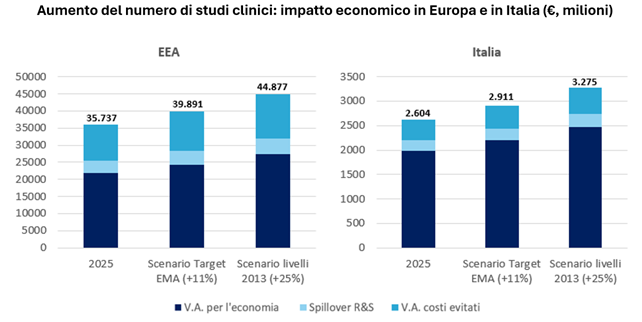
Secondo un recente studio EFPIA, ogni studio clinico attivato comporta infatti benefici economici multipli: finanziamenti per i centri ospedalieri, sviluppo di competenze professionali e accesso anticipato a terapie innovative per i pazienti. La riduzione del numero di trial implica quindi una contrazione di queste opportunità. Le stime indicano che, se l’Europa riuscisse a migliorare la propria attrattività, fino a 35.000 pazienti in più ogni anno potrebbero accedere a studi clinici, con benefici sia clinici sia economici. In termini di cifre, un graduale aumento del numero di studi clinici del +11,1% (in linea con il target EMA target) garantirebbe un aumento del valore aggiunto di €4 miliardi, di cui €290 milioni di nuovo valore generato per l’Italia. Se, invece, con più ambizione si aumentasse l’attività di ricerca clinica fino a tornare ai livelli del 2013 (quindi con un aumento del 25%), si potrebbe portare il valore aggiunto totale europeo a €45 miliardi (+€8,9 miliardi, di cui €651 milioni per l’Italia).
IL GAP TRA ECCELLENZA SCIENTIFICA E RICERCA AD ALTO VALORE AGGIUNTO
Ad emergere come uno degli elementi più critici, in Italia così come in tutta Europa, è il divario tra eccellenza scientifica e capacità di attrarre investimenti nelle fasi più avanzate della ricerca. L’Europa, infatti, continua a produrre una quota significativa delle pubblicazioni scientifiche globali e a mantenere un’elevata qualità accademica ma, tuttavia, spesso, questa eccellenza non si traduce in modo proporzionale in sviluppo clinico e industriale.
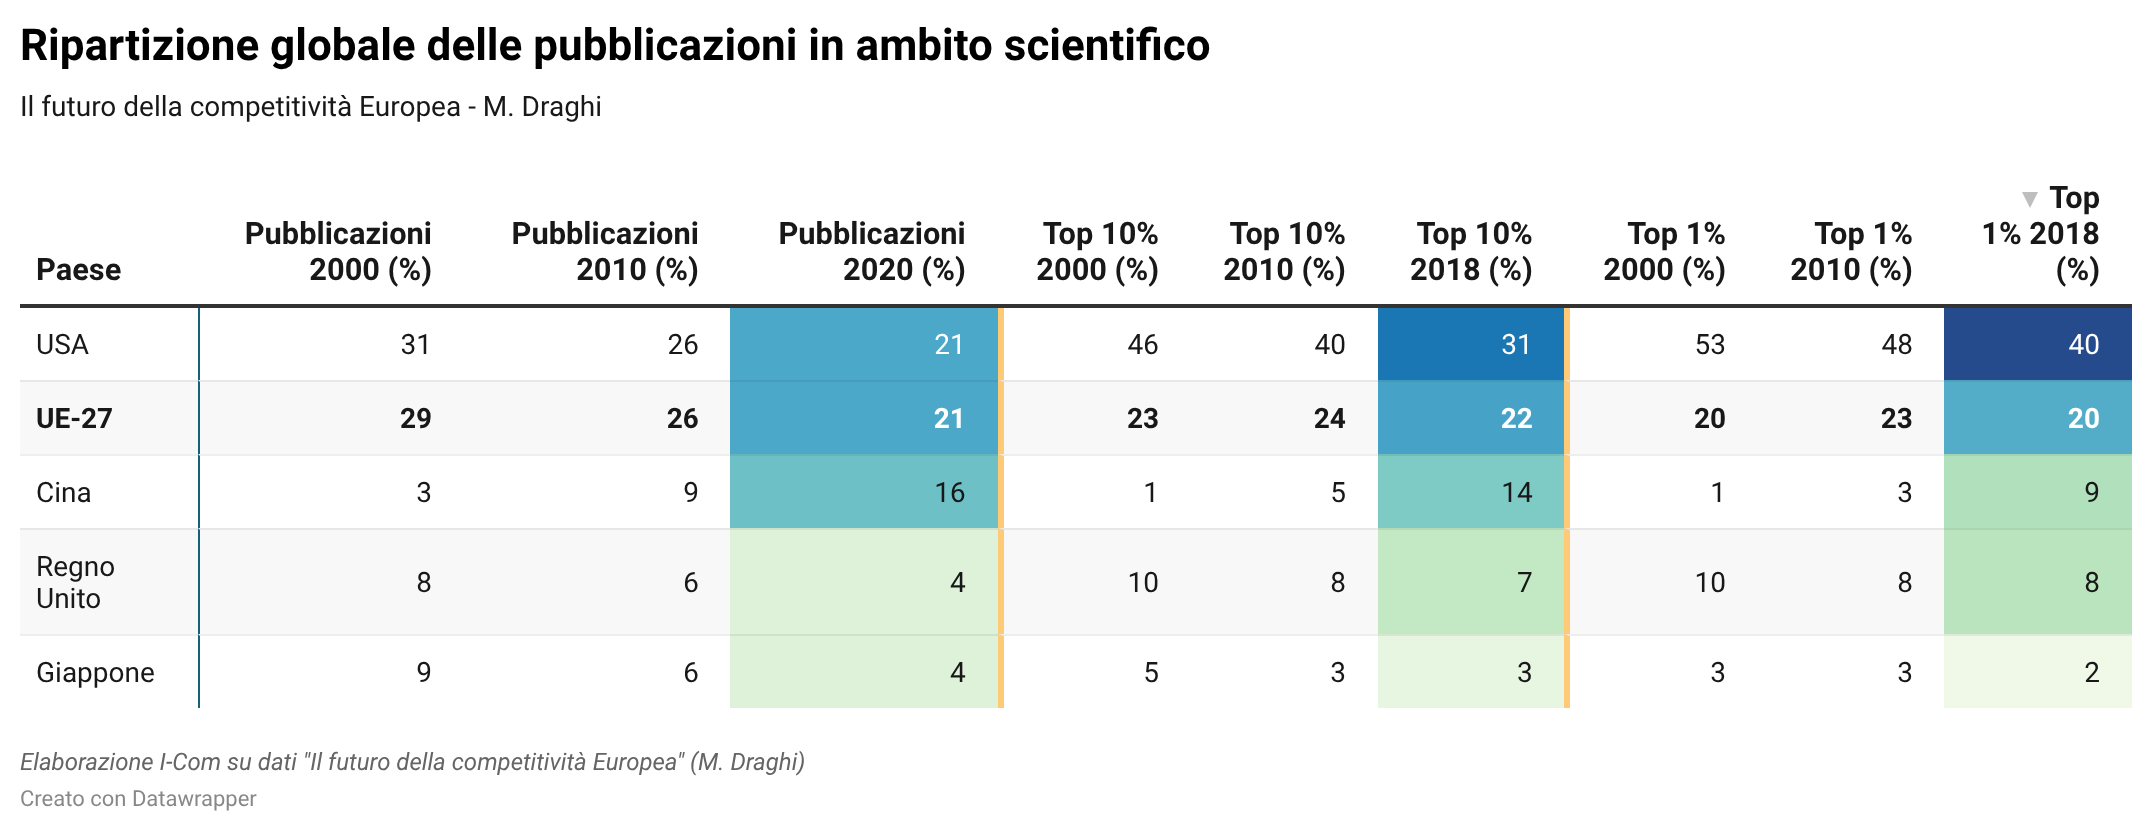
Secondo diverse analisi, l’Europa è forte nelle fasi iniziali della ricerca – discovery e preclinica – ma perde terreno nelle fasi successive, quelle che generano maggiore valore economico. Questo fenomeno è spesso descritto come una “valley of death” tra ricerca accademica e applicazione industriale. Le cause includono una minore disponibilità di venture capital rispetto agli Stati Uniti, una limitata integrazione tra università e industria e una maggiore complessità nei processi di trasferimento tecnologico. Il risultato è che molte innovazioni generate in Europa vengono sviluppate e commercializzate altrove, con una perdita di valore economico e strategico.
Queste criticità erano state chiaramente evidenziate anche nel Rapporto Draghi sulla competitività europea: il documento sottolinea come l’Europa rischi di perdere posizioni nei settori ad alta intensità tecnologica se non interviene in modo deciso per rafforzare la propria capacità di trasformare la ricerca in innovazione industriale. In particolare, il rapporto evidenzia la necessità di colmare il gap tra eccellenza scientifica e fasi ad alto valore aggiunto della catena dell’innovazione, come la sperimentazione clinica e la produzione industriale. Senza un rafforzamento di queste componenti, l’Europa rischia di rimanere un leader nella conoscenza, ma non nella sua applicazione economica.
Il tema assume una rilevanza ancora maggiore in ambito sanitario, dove la capacità di sviluppare e produrre innovazioni è strettamente legata alla sicurezza e all’autonomia strategica.
CONCLUSIONE
Il declino della centralità europea nella ricerca clinica non è il risultato di una perdita di competenze, ma di un progressivo disallineamento tra eccellenza scientifica e capacità di attrarre investimenti. I dati evidenziati convergono nel delineare un quadro in cui la competitività si gioca sempre più sulla rapidità, sull’integrazione degli ecosistemi e sulla prevedibilità regolatoria, elementi sempre più importanti dati anche i recenti sviluppi a livello globale. In particolare, i dazi statunitensi sui prodotti farmaceutici e l’introduzione della politica di pricing USA basata sul principio della Most Favoured Nation, influenzeranno le dinamiche relative all’accelerazione della concorrenza globale, ai flussi di investimento e agli incentivi per il lancio di prodotti a livello mondiale. Tali sviluppi rafforzano ulteriormente la necessità di consolidare la resilienza geopolitica dell’Europa nel settore biofarmaceutico, riducendo i rischi delle catene di approvvigionamento, salvaguardando gli incentivi e rafforzando la capacità dell’Europa di sfruttare i propri punti di forza nella catena del valore biofarmaceutica.
Recuperare terreno è possibile, ma richiede un cambio di passo deciso. In caso contrario, il rischio è che l’Europa – e con essa l’Italia – si trasformi da protagonista a spettatore nell’innovazione sanitaria globale.