Il mercato cresce, ma aumenta l’attenzione dei cittadini agli impatti ambientali. La trasformazione digitale, la crescente diffusione dell’intelligenza artificiale e la necessità di rafforzare l’autonomia tecnologica stanno attribuendo ai data center una centralità senza precedenti. Queste infrastrutture, indispensabili per l’archiviazione e l’elaborazione dei dati e per l’erogazione di servizi cloud e applicazioni avanzate, rappresentano ormai un elemento strategico per la competitività dei sistemi economici e per la capacità dei Paesi di intercettare le opportunità offerte dall’innovazione.
Il mercato globale sta attraversando una fase di espansione particolarmente intensa, che vede gli Stati Uniti mantenere una posizione di leadership e l’Europa impegnata a rafforzare la propria capacità computazionale. In questo scenario, l’Italia presenta interessanti prospettive di sviluppo, sostenute dalla crescita della domanda digitale, dalla posizione geografica strategica nel Mediterraneo e da un numero crescente di investimenti infrastrutturali.
Restano, tuttavia, alcune criticità da affrontare, legate soprattutto alla disponibilità e al costo dell’energia, alla distribuzione territoriale delle infrastrutture, alle competenze specialistiche e alla complessità delle procedure autorizzative. A queste si aggiunge una questione sempre più rilevante: la percezione dei cittadini, che mostrano una maggiore consapevolezza dell’importanza dei data center, ma anche una crescente attenzione ai loro consumi energetici e idrici.
IL MERCATO DEI DATA CENTER: L’ITALIA TRA I PRINCIPALI PAESI EUROPEI
Le dimensioni economiche del fenomeno restituiscono con chiarezza la portata della trasformazione in corso. Secondo l’International Data Center Authority (IDCA), gli investimenti globali nei data center si stanno avvicinando alla soglia dei 1.000 miliardi di dollari annui, un ammontare prossimo all’1% del PIL mondiale.
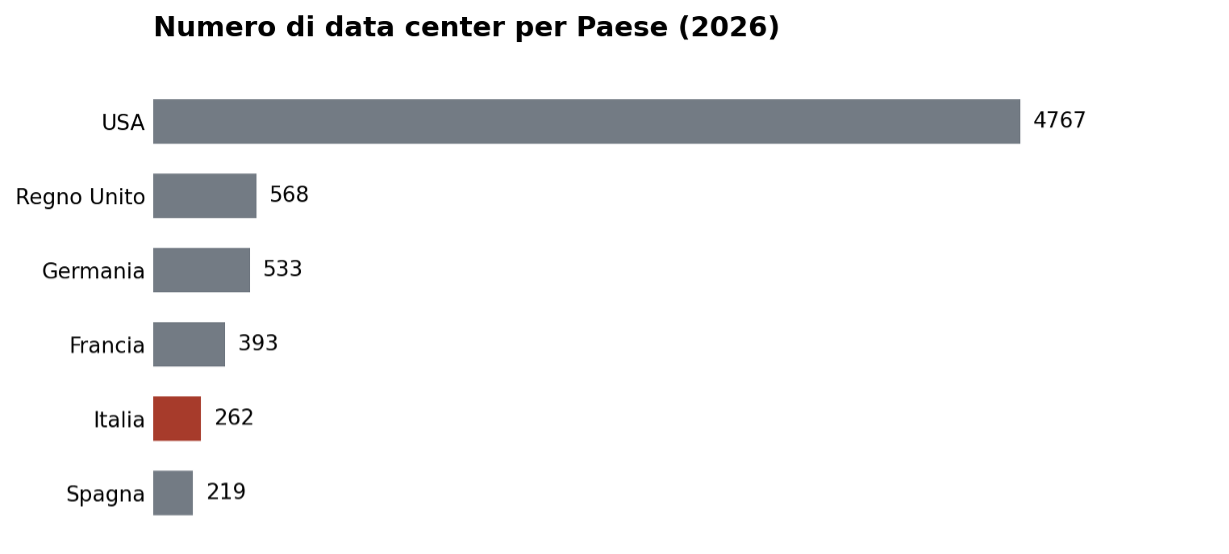
Gli Stati Uniti continuano a dominare il mercato, sia in termini di investimenti sia per numero di infrastrutture. Secondo i dati Data Center Map aggiornati al 6 ottobre 2026, il Paese ospita 4.767 data center, pari a circa il 39% del totale mondiale censito. Seguono, a notevole distanza, Regno Unito e Germania, rispettivamente con 568 e 533 strutture.
In questo contesto, l’Italia conta 262 data center, collocandosi al nono posto nella graduatoria internazionale, alle spalle della Francia, tra i principali mercati europei, ma davanti a Spagna e Paesi Bassi.
Anche le prospettive europee appaiono particolarmente incoraggianti. Secondo le stime dell’Osservatorio Data Center di AGICI Finanza d’Impresa, gli investimenti cumulati destinati alle infrastrutture hyperscale e colocation potrebbero passare da 217 miliardi di euro nel 2026 a 430 miliardi nel 2030. A trainare il mercato sarebbe soprattutto la componente colocation, per la quale si prevede un incremento da 171 a 345 miliardi.
La crescita degli investimenti trova riscontro anche nelle previsioni relative ai ricavi. Secondo l’European Data Centre Association (EUDCA), il mercato europeo della colocation potrebbe raggiungere i 57,9 miliardi di euro nel 2031, rispetto ai 25,7 miliardi del 2026.
Numeri che confermano come la capacità computazionale stia assumendo un valore sempre più strategico e come la possibilità di attrarre nuovi investimenti dipenda dalla capacità dei singoli Paesi di offrire condizioni infrastrutturali, energetiche e regolatorie competitive.
LO SVILUPPO IN ITALIA: MILANO GUIDA LA CRESCITA, MA EMERGONO NUOVI POLI
Guardando più da vicino al mercato nazionale, emerge innanzitutto una distribuzione territoriale fortemente disomogenea. Milano si conferma il principale polo italiano, con 99 data center, seguita da Roma con 28 e Torino con 13. Rispetto alla rilevazione del 2025, le tre aree registrano rispettivamente 27, 7 e 2 nuove strutture censite, a conferma di una dinamica di espansione che continua a concentrarsi soprattutto nei principali centri del Nord.
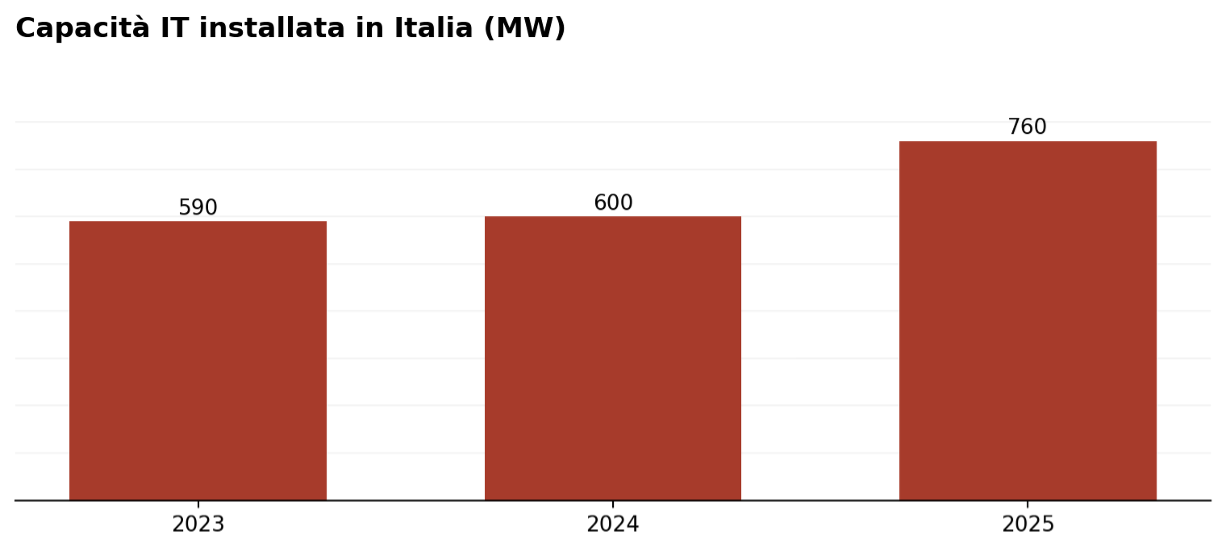
La crescita riguarda anche la capacità IT installata, passata da circa 590 MW nel 2023 a 760 MW alla fine del 2025. Particolarmente significativa è l’espansione delle infrastrutture commerciali, la cui capacità ha raggiunto 460 MW, rispetto ai 280 MW del 2024.
All’interno di questo segmento assumono crescente rilievo gli hyperscale data center, progettati per sostenere grandi volumi di elaborazione e carichi di lavoro particolarmente intensivi, come quelli connessi all’intelligenza artificiale. La loro capacità ha raggiunto i 370 MW nel 2025, arrivando a rappresentare circa l’80% della capacità commerciale nazionale.
Le prospettive di crescita risultano ancora più evidenti considerando i progetti in programma. Secondo l’Italian Datacenter Association (IDA), nell’area milanese è stata identificata una capacità commerciale complessiva di 2.026 MW IT, di cui 376 già operativi, 206 in costruzione, 584 in sviluppo e ulteriori 860 riconducibili a iniziative preliminari qualificate.
Si tratta di una pipeline particolarmente consistente, sebbene una parte significativa dei progetti debba ancora superare le necessarie verifiche infrastrutturali e autorizzative.
Al di fuori dell’area milanese, Roma emerge come il principale polo di sviluppo, con una domanda commerciale complessiva stimata in 217 MW IT entro il 2031. Seguono Torino e le Alpi Occidentali, con 38 MW, e Napoli/Campania, con 35 MW.
Il potenziale di crescita non si esaurisce dunque nei territori tradizionalmente più sviluppati. Sardegna, Sicilia, Puglia, Campania e Liguria presentano opportunità legate alla connettività internazionale, alla posizione geografica e alla disponibilità di spazi destinabili a nuovi insediamenti.
Sul piano economico, le stime IDA indicano investimenti infrastrutturali potenziali per circa 36,9 miliardi di euro nel periodo 2026-2036, in uno scenario di piena attivazione dei progetti commerciali qualificati. A questi potrebbe affiancarsi uno stock di apparecchiature informatiche ospitate del valore di circa 67 miliardi, da considerare tuttavia come componente distinta e non necessariamente corrispondente a investimenti realizzati in Italia.
LA PERCEZIONE DEI CITTADINI: CRESCE LA CONSAPEVOLEZZA, MA ANCHE LA PREOCCUPAZIONE PER I CONSUMI
Accanto alla dimensione economica e infrastrutturale, un aspetto particolarmente interessante riguarda il rapporto tra data center e cittadini. L’Istituto per la Competitività (I-Com), con il supporto di Altroconsumo, ha condotto tra luglio e settembre 2026 un’indagine campionaria che ha coinvolto 816 maggiorenni domiciliati in Italia, con l’obiettivo di analizzare, tra le altre questioni, la percezione della presenza dei data center sul territorio.
I risultati evidenziano innanzitutto una significativa crescita della conoscenza e dell’interesse verso queste infrastrutture. La quota di intervistati che dichiara di non essere a conoscenza della presenza di data center nel proprio territorio scende dal 47% del 2025 al 40% del 2026. Ancora più marcata è la riduzione di coloro che non considerano il tema di proprio interesse, passati dal 21% al 9%.
Nel complesso, la percentuale di rispondenti che non esprime una valutazione per mancanza di conoscenza o interesse diminuisce dal 68% al 49% in un solo anno. A questo cambiamento si accompagna un aumento delle valutazioni espresse, tanto positive quanto negative. I giudizi favorevoli salgono dal 26% al 32%, mentre quelli negativi passano dal 6% al 19%.
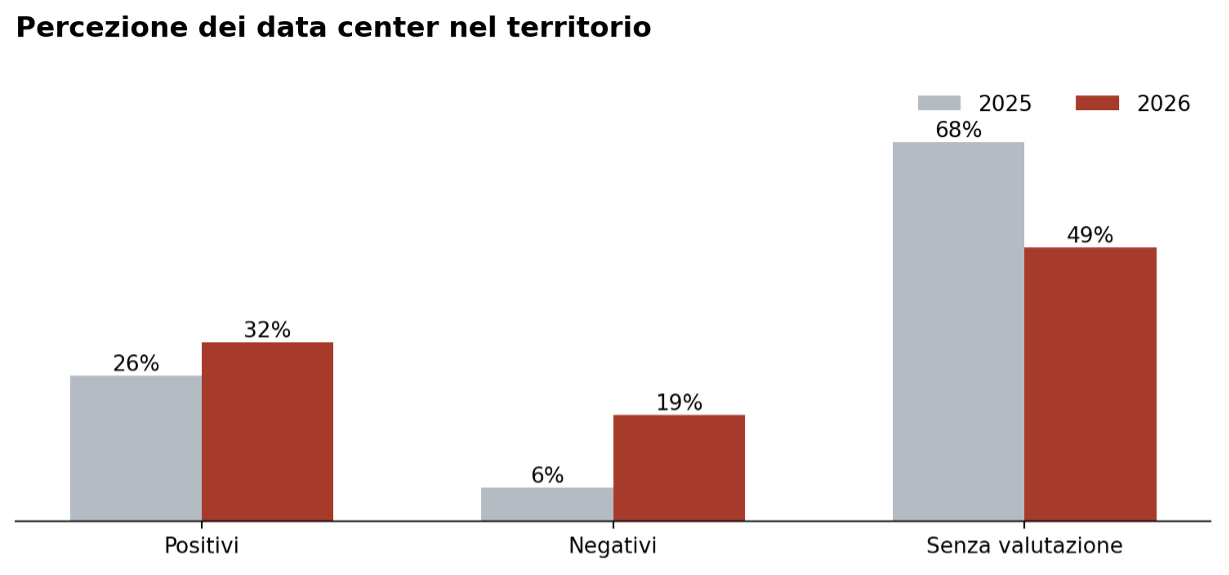
Si tratta di un dato particolarmente significativo: se da un lato la percezione positiva continua a prevalere, dall’altro il divario tra favorevoli e contrari si riduce sensibilmente, passando da 20 a 13 punti percentuali.
Ma quali sono le ragioni alla base di queste valutazioni? Tra coloro che esprimono un giudizio positivo, il 67% considera i data center infrastrutture necessarie per garantire servizi digitali di qualità, comprese le applicazioni avanzate di intelligenza artificiale. Il 56% riconosce invece la loro capacità di attrarre investimenti e generare benefici per l’economia locale, mentre il 34% individua ricadute positive sull’occupazione.
Ben diverse le motivazioni di chi manifesta un orientamento negativo. L’83% dei rispondenti critici indica nei consumi idrici ed elettrici e nei possibili impatti sulla comunità locale la principale preoccupazione, una percentuale più che raddoppiata rispetto al 41% del 2025.
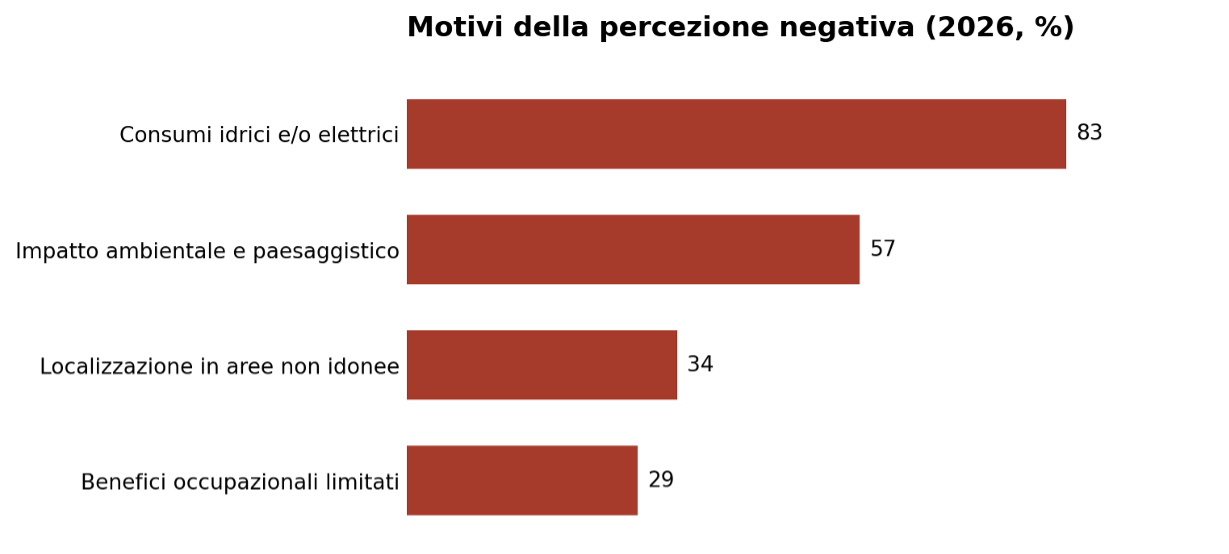
Aumenta anche l’attenzione all’impatto paesaggistico e ambientale, segnalato dal 57% degli intervistati con percezione negativa, contro il 41% dell’anno precedente. I dati restituiscono quindi una fotografia piuttosto chiara: i cittadini riconoscono sempre più il ruolo strategico dei data center per l’innovazione e la qualità dei servizi digitali, ma chiedono al tempo stesso maggiori garanzie rispetto alla sostenibilità degli insediamenti.
Un’evoluzione confermata anche dall’analisi condotta da I-Com e Bytek sulle ricerche online. In Italia, tra il quarto trimestre del 2022 e il secondo trimestre del 2026, il volume trimestrale delle ricerche associate ai data center è passato da 33 a 95 ogni 100.000 abitanti, risultando quasi triplicato. L’attenzione informativa è dunque in crescita, pur rimanendo inferiore rispetto a quella registrata in altri importanti mercati europei e negli Stati Uniti.
LA SFIDA DELLA SOSTENIBILITÀ E DELLA COMPETITIVITÀ ENERGETICA
La crescita dei data center pone inevitabilmente al centro dell’attenzione il tema dell’energia. L’evoluzione verso infrastrutture sempre più orientate all’intelligenza artificiale richiede infatti potenze elettriche elevate, maggiore capacità di rete e sistemi di raffreddamento in grado di gestire densità computazionali crescenti.
Da questo punto di vista, il posizionamento italiano presenta ancora alcune debolezze. Secondo il confronto europeo elaborato da AGICI, i principali fattori di attrattività del nostro Paese sono rappresentati dalla domanda digitale avanzata e dall’accesso e qualità della rete elettrica. Risultano invece meno favorevoli le condizioni relative alla competitività del prezzo dell’elettricità e alla disponibilità di competenze ICT specialistiche.
Il ritardo emerge anche considerando la capacità IT commerciale in rapporto alla dimensione economica e demografica. Nel 2025 l’Italia disponeva di circa 204 kW di capacità commerciale per miliardo di euro di PIL, contro un riferimento europeo di circa 570 kW. In rapporto alla popolazione, il dato nazionale si attestava a 7,8 MW per milione di abitanti, a fronte di un benchmark europeo di circa 35 MW.
Per rafforzare l’attrattività del Paese, sarà quindi necessario intervenire non soltanto sulle procedure autorizzative, ma anche sulla disponibilità di energia a prezzi competitivi, sull’integrazione con le fonti rinnovabili, sull’efficienza dei sistemi di raffreddamento e sulla valorizzazione del calore di scarto. Si tratta di questioni che assumono una rilevanza ancora maggiore alla luce delle preoccupazioni espresse dai cittadini e della necessità di assicurare una distribuzione equilibrata delle infrastrutture sul territorio.
LE NUOVE REGOLE TRA EUROPA STATO E REGIONI
La rapida espansione del mercato rende indispensabile la definizione di un quadro regolatorio chiaro, coerente e favorevole agli investimenti. A livello europeo, un passaggio particolarmente rilevante è rappresentato dalla proposta di regolamento Cloud and AI Development Act (CADA), presentata dalla Commissione europea il 3 giugno 2026.
L’iniziativa punta a rafforzare l’autonomia tecnologica dell’Unione e ad aumentare la capacità computazionale europea, con l’obiettivo di triplicare la capacità dei data center nell’arco di cinque-sette anni. Tra le misure previste figurano l’individuazione di specifiche zone di accelerazione, la semplificazione delle procedure autorizzative, il riconoscimento di progetti strategici e l’introduzione di un quadro armonizzato per la sovranità dei servizi cloud.
Sul fronte nazionale, il Decreto Bollette del 2026 ha introdotto un procedimento unico per la realizzazione, l’ampliamento e l’esercizio dei data center e delle relative connessioni elettriche, stabilendo un termine ordinario di conclusione di dieci mesi dalla verifica della completezza della documentazione, prorogabile di ulteriori tre mesi in circostanze eccezionali. Una novità importante, che mira a superare la frammentazione delle competenze e a rendere più prevedibili i tempi delle decisioni amministrative.
Parallelamente, il Parlamento è impegnato nell’esame di due proposte legislative che affrontano il tema da prospettive differenti. Da un lato, la proposta di legge delega già approvata dalla Camera punta a definire una disciplina organica del settore, con particolare attenzione alla semplificazione, alla sicurezza, alla sostenibilità energetica e allo sviluppo delle competenze. Dall’altro, la proposta presentata al Senato dalla senatrice Sironi mira a rafforzare la pianificazione territoriale e ambientale, privilegiando il riutilizzo delle aree già urbanizzate e la limitazione del consumo di nuovo suolo.
Anche le regioni stanno assumendo un ruolo sempre più attivo. Particolarmente significativo è il caso della Lombardia che, con la legge regionale approvata nel maggio 2026, ha introdotto una disciplina organica per l’insediamento dei data center, prevedendo criteri localizzativi, strumenti di semplificazione e misure incentivanti legate alla sostenibilità ambientale.
Il Piemonte ha avviato un percorso di consultazione per disciplinare la localizzazione delle infrastrutture in funzione dell’idoneità delle aree e della sostenibilità energetica, mentre la Puglia ha adottato specifiche linee guida per orientare gli investimenti, valorizzando il potenziale delle energie rinnovabili e la necessità di gestire con attenzione le risorse idriche.
Ne emerge un panorama regolatorio in rapida evoluzione, nel quale la sfida principale sarà assicurare un adeguato coordinamento tra le iniziative europee, nazionali e regionali, evitando che la moltiplicazione delle discipline finisca per creare nuovi elementi di complessità.
CONCLUSIONI
Lo sviluppo dei data center rappresenta una delle principali opportunità industriali e tecnologiche per l’Italia nei prossimi anni. La crescita della capacità installata, l’aumento dei progetti e le dimensioni degli investimenti potenziali testimoniano l’interesse degli operatori per il mercato nazionale e la possibilità di rafforzare il ruolo del Paese nell’ecosistema digitale europeo.
Le sfide, tuttavia, sono tutt’altro che trascurabili. La concentrazione territoriale delle infrastrutture, i costi energetici, la disponibilità di competenze e le difficoltà autorizzative continuano a rappresentare ostacoli importanti. A questi si aggiunge una crescente sensibilità dei cittadini nei confronti degli impatti ambientali, che rende indispensabile impostare in maniera trasparente un dialogo con i territori attraverso cui sfatare i falsi miti e mostrare le irrinunciabili opportunità connesse alla disponibilità di data center.
Proprio i risultati dell’indagine I-Com suggeriscono che la questione non sia più soltanto quella di far conoscere i data center, ma anche di costruire le condizioni per una loro piena accettazione sociale, rendendo tangibili i benefici economici e digitali e garantendo trasparenza sui consumi e sugli impatti.
La direzione intrapresa dal legislatore europeo e quanto già fatto a livello nazionale in relazione ai progetti di rilevanza strategia appare orientata a riconoscere finalmente la rilevanza di queste infrastrutture e a favorirne lo sviluppo attraverso procedure più snelle e strumenti di pianificazione dedicati.
Adesso è fondamentale però definire una cornice normativa unica, chiara, improntata alla semplificazione, che garantisca un ambiente favorevole agli investimenti in data center. La vera sfida per l’Italia sarà dunque riuscire a coniugare attrattività degli investimenti, competitività energetica, semplificazione amministrativa e sostenibilità territoriale. È su questo equilibrio che si giocherà la capacità del Paese di cogliere pienamente le opportunità offerte dalla crescita del cloud e dell’intelligenza artificiale, trasformando l’espansione dei data center in un motore strutturale di innovazione e sviluppo economico.