La space economy rappresenta oggi un settore strategico per la competitività, la sicurezza e l’autonomia tecnologica dei sistemi economici. Le attività spaziali, tradizionalmente legate alla ricerca scientifica e all’intervento pubblico, hanno acquisito negli ultimi anni una crescente rilevanza industriale e commerciale, grazie allo sviluppo di nuove tecnologie, all’ingresso di operatori privati e alla diffusione di applicazioni e servizi basati sui dati satellitari.
In questo scenario, il rafforzamento della competitività del comparto spaziale assume un ruolo centrale per l’Italia, chiamata a valorizzare il proprio patrimonio di competenze industriali e tecnologiche e a consolidare il proprio posizionamento nel contesto europeo.
Il tema è approfondito nel primo Rapporto annuale sulla competitività del Paese, realizzato dall’Istituto per la Competitività (I-Com) e presentato il 4 novembre 2026 in occasione del primo Convegno Annuale dell’Intergruppo Parlamentare per la Competitività, tenutosi presso il Salone Angiolillo di Palazzo Wedekind, a Roma.
Dall’analisi emerge un quadro complessivamente favorevole per il Paese, che si colloca al terzo posto tra i dodici Paesi dell’Unione europea analizzati. Un risultato sostenuto soprattutto dall’intensità degli investimenti pubblici, dalle competenze tecnologiche consolidate e dalla presenza di una filiera industriale diversificata. Accanto a questi punti di forza, emergono tuttavia alcune criticità strutturali, in particolare sul fronte dell’accesso ai capitali privati e della crescita delle imprese innovative.
IL SETTORE SPAZIALE ITALIANO
Il settore spaziale italiano si distingue nel panorama europeo per la presenza di una filiera industriale articolata, che integra competenze tecnologiche consolidate e un tessuto imprenditoriale in progressiva espansione. Secondo la mappatura del portale Italian Space Industry di ASI e ICE, la filiera nazionale conta 307 imprese, in aumento rispetto alle 209 del 2023. Particolarmente significativa è la crescita delle startup, passate da 24 a 56 nello stesso periodo, a testimonianza del crescente dinamismo dell’ecosistema imprenditoriale.
Le attività della filiera spaziano dalla realizzazione di sistemi satellitari all’osservazione della Terra, dalle telecomunicazioni alla navigazione, fino al trasporto spaziale e ai servizi in orbita. Questa diversificazione costituisce uno dei principali punti di forza del comparto, consentendo all’Italia di presidiare diversi segmenti della catena del valore e di partecipare allo sviluppo delle principali tecnologie spaziali.
Un contributo determinante alla crescita del settore proviene dagli investimenti pubblici e dalla partecipazione ai programmi spaziali europei. In particolare, nell’ambito del Consiglio Ministeriale dell’Agenzia Spaziale Europea (ESA) del novembre 2025, l’Italia si è confermata terzo contributore dell’Agenzia, alle spalle di Germania e Francia, con un impegno di quasi 3,5 miliardi di euro. Un risultato che testimonia la rilevanza strategica attribuita al comparto nelle priorità nazionali e rafforza il ruolo italiano nella cooperazione spaziale europea.
Tra le iniziative più significative figura IRIDE, uno dei principali programmi europei di osservazione della Terra, sviluppato attraverso le risorse del Piano Nazionale di Ripresa e Resilienza (PNRR). Entrato nella fase operativa il 1° luglio 2026, il programma integra sei costellazioni satellitari, infrastrutture di terra e servizi digitali, con l’obiettivo di ampliare la disponibilità e l’utilizzo dei dati geospaziali.
IRIDE rappresenta inoltre un’importante opportunità non soltanto per rafforzare le capacità tecnologiche nazionali, ma anche per favorire lo sviluppo di nuove applicazioni commerciali in ambiti strategici quali agricoltura, energia, mobilità, ambiente e sicurezza.
I RISULTATI DEL RAPPORTO SULLA COMPETITIVITÀ
Il primo Rapporto annuale sulla competitività del Paese elaborato da I-Com analizza il posizionamento del settore spaziale italiano attraverso un confronto con i dodici Paesi più popolosi dell’Unione europea.
La valutazione della competitività del settore spaziale si basa su otto indicatori, di cui sei comuni agli altri comparti analizzati nel Rapporto – telecomunicazioni e infrastrutture digitali, intelligenza artificiale (IA), energia, difesa, tecnologie pulite per l’elettrificazione, automotive e scienze della vita – e due indicatori specifici della space economy (spesa governativa per programmi spaziali in rapporto al PIL e la quota di startup space tech finanziate da venture capital sul totale europeo). Gli indicatori vengono poi aggregati in un Indice di competitività settoriale, che misura il posizionamento relativo dei Paesi analizzati su una scala da 0 a 100.
Per quanto riguarda il settore spaziale, l’Italia si colloca al terzo posto, con 71 punti su 100, preceduta solamente dalla Francia, prima con 93 punti, e dalla Germania, seconda con 77 (Tab.1). Inoltre, il risultato italiano supera di 20 punti quello della Spagna, quarta classificata con 51 punti.
Tab.1: Indice di competitività settoriale – Spazio (2026)
| Paesi | Punteggio (0-100) | Posizione |
| Francia | 93 | 1 a |
| Germania | 77 | 2 a |
| Italia | 71 | 3a |
| Spagna | 51 | 4 a |
| Polonia | 32 | 5 a |
| Belgio | 28 | 6 a |
| Svezia | 26 | 7 a |
| Paesi Bassi | 25 | 8 a |
| Portogallo | 22 | 9 a |
| Repubblica Ceca | 22 | 9 a |
| Grecia | 18 | 11 a |
| Romania | 7 | 12 a |
Fonte: I-Com, Rapporto annuale sulla competitività del Paese 2026
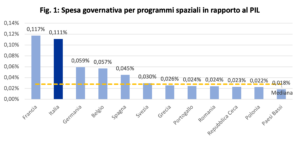
Dal rapporto emerge come il principale punto di forza italiano riguarda la spesa governativa per programmi spaziali in rapporto al PIL. Nel 2024, l’Italia ha registrato un’incidenza dello 0,111%, collocandosi al secondo posto, immediatamente dopo la Francia (0,117%) e davanti alla Germania (0,059%) (Fig.1).
Questo posizionamento conferma il ruolo centrale delle istituzioni nel sostenere lo sviluppo della filiera spaziale nazionale, un settore caratterizzato da elevati fabbisogni di capitale, investimenti tecnologici di lungo periodo e una forte componente di ricerca e innovazione. L’ampia disponibilità di risorse pubbliche rappresenta quindi un importante vantaggio competitivo, in grado di favorire lo sviluppo di nuove infrastrutture, il consolidamento delle competenze industriali e la partecipazione delle imprese italiane ai principali programmi spaziali europei.
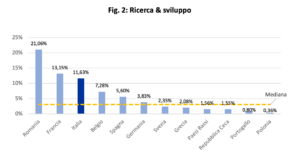
Un altro risultato positivo emerge nell’ambito della ricerca e sviluppo. Nel 2025, l’11,63% degli stanziamenti governativi italiani per R&S è stato destinato all’esplorazione e allo sfruttamento dello spazio, una quota che colloca l’Italia al terzo posto, dopo Romania e Francia (Fig.2).
Il dato evidenzia la centralità della ricerca spaziale nelle priorità di finanziamento pubblico e conferma l’importanza attribuita allo sviluppo di conoscenze e tecnologie avanzate. L’elevata incidenza degli stanziamenti destinati al comparto rappresenta una base favorevole per sostenere l’innovazione e rafforzare il collegamento tra ricerca scientifica e sistema produttivo. In questa prospettiva, la capacità di valorizzare i risultati della ricerca attraverso il trasferimento tecnologico e lo sviluppo di applicazioni industriali costituisce un elemento essenziale per consolidare la competitività nazionale.
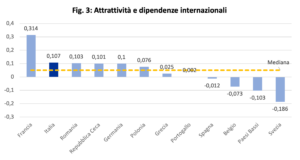
Anche l’indicatore relativo all’attrattività e alle dipendenze internazionali restituisce un quadro favorevole. L’Italia occupa la seconda posizione, dietro la Francia, con un saldo commerciale normalizzato positivo negli scambi extra-UE del settore aerospaziale, pari a 0,107 (Fig.3).
Il risultato testimonia una buona capacità di presenza internazionale del comparto industriale italiano e una posizione commerciale relativamente favorevole rispetto ai principali concorrenti europei. La prevalenza delle esportazioni evidenzia inoltre la capacità delle imprese nazionali di collocare le proprie produzioni sui mercati esteri, valorizzando competenze tecnologiche e specializzazioni industriali consolidate.
LE SFIDE ANCORA APERTE
Nonostante il posizionamento favorevole nell’Indice complessivo, il Rapporto riporta alcune criticità strutturali che potrebbero limitare le prospettive di crescita della space economy italiana.
La principale riguarda la capacità di attrarre investimenti privati e sostenere lo sviluppo delle imprese innovative, difatti permane un divario rispetto ai principali concorrenti europei, soprattutto nella disponibilità di capitali necessari ad accompagnare la crescita dimensionale delle imprese.
In questo contesto, l’accordo sottoscritto nel luglio 2026 tra Banca europea per gli investimenti, ESA e Intesa Sanpaolo, nell’ambito della Space Lending Facility, rappresenta un passo importante, con l’obiettivo di mobilitare fino a 300 milioni di euro di finanziamenti per le PMI italiane del comparto. Tuttavia, gli strumenti di debito devono essere affiancati da una maggiore disponibilità di venture capital e capitale di rischio, essenziali per sostenere le fasi più innovative e i processi di espansione industriale.
Un secondo elemento di debolezza riguarda la semplificazione normativa. In questo senso, la proposta europea di EU Space Act rappresenta un’opportunità per favorire l’armonizzazione delle regole, purché non introduca oneri amministrativi eccessivi, soprattutto per PMI e startup.
Ulteriori sfide riguardano la disponibilità di competenze specialistiche, il trasferimento tecnologico e la valorizzazione commerciale dei dati e dei servizi satellitari. Si tratta di aspetti fondamentali per favorire il passaggio dalla ricerca all’applicazione industriale e ampliare le opportunità di mercato per le imprese nazionali.
CONCLUSIONI
I risultati del Rapporto annuale sulla competitività del Paese confermano il ruolo strategico dell’Italia nel settore spaziale europeo. Il terzo posto nell’Indice settoriale, l’elevata intensità della spesa pubblica e l’espansione della filiera industriale delineano un quadro positivo, ma evidenziano anche la necessità di consolidare questi vantaggi nel lungo periodo.
In questa prospettiva, la priorità è trasformare gli investimenti pubblici in crescita industriale e commerciale duratura, attraverso una strategia capace di sostenere non soltanto lo sviluppo delle infrastrutture, ma anche la creazione di nuovi mercati.
Il Rapporto individua nel procurement e nella domanda istituzionale strumenti fondamentali per favorire l’ingresso sul mercato di soluzioni innovative e accompagnare lo sviluppo di PMI e startup. Parallelamente, programmi come IRIDE offrono l’opportunità di accelerare la diffusione di applicazioni basate sui dati satellitari, ampliando le potenzialità della space economy in diversi settori produttivi.
Per valorizzare pienamente queste opportunità sarà inoltre necessario garantire continuità agli investimenti anche nella fase successiva al PNRR e rafforzare il coordinamento tra politiche nazionali, programmi ESA e iniziative dell’Unione europea.
L’obiettivo è superare una logica prevalentemente orientata al finanziamento di singoli programmi, promuovendo una politica industriale di lungo periodo che consenta all’Italia di consolidare il proprio posizionamento competitivo, rafforzare l’autonomia tecnologica e generare valore economico duraturo.