
Il 17 giugno 2026 la Commissione europea ha pubblicato la quinta edizione dello State of the Digital Decade, il rapporto annuale che monitora i progressi dei 27 Stati membri verso gli obiettivi di digitalizzazione fissati per il 2030. Il programma, noto come Decennio Digitale, ha definito traguardi ambiziosi su quattro grandi pilastri che riguardano la connettività, l’adozione delle tecnologie digitali da parte delle imprese, le competenze digitali dei cittadini e la digitalizzazione dei servizi pubblici. Mancano quattro anni alla scadenza e il quadro che emerge è quello di un’Europa che avanza, ma con passi ancora disomogenei, e di un’Italia che mostra luci e ombre molto nette a seconda dell’indicatore che si guarda.
5G E CONNETTIVITÀ
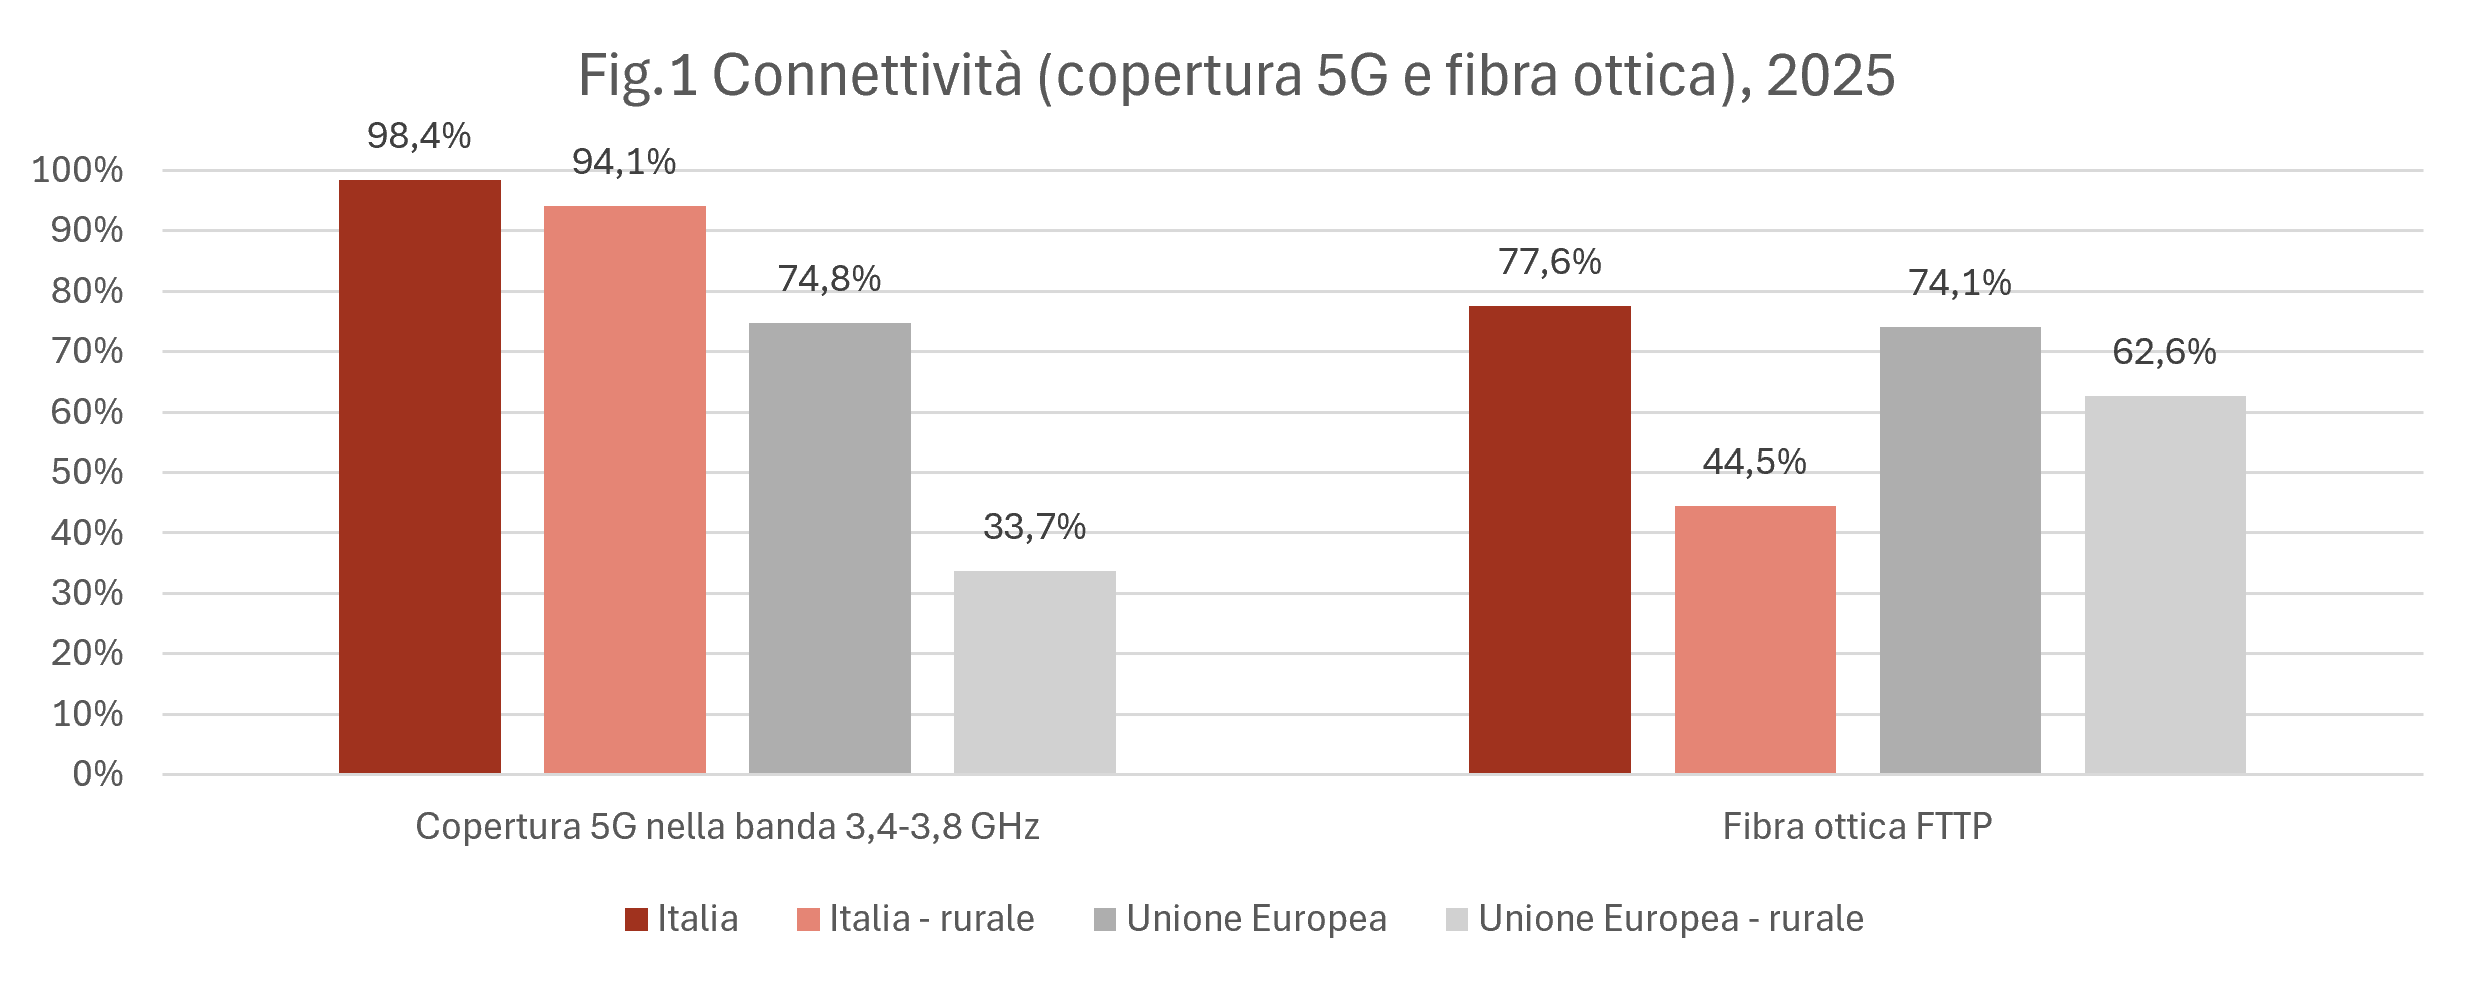
Sul fronte delle infrastrutture di rete, l’Italia mostra un quadro particolarmente positivo per quanto riguarda il mobile, posizionandosi ai vertici europei. Nel 2025 la copertura 5G nella banda 3,4-3,8 GHz ha raggiunto il 98,4% delle abitazioni, un dato nettamente superiore alla media UE, pari al 74,8%. Si tratta della banda che assicura le prestazioni più elevate in termini di velocità e latenza e che, proprio per questo, rappresenta il principale indicatore di un 5G realmente performante. Il risultato appare ancora più rilevante se si guarda alle aree rurali, dove la copertura 5G mid-band è arrivata al 94,1%, contro una media europea ferma al 33,7%.
Anche sulla fibra ottica i progressi sono stati significativi. La copertura FTTP ha raggiunto nel 2025 il 77,6%, superando la media UE del 74,1% e registrando una crescita del 9,6% in un solo anno. Tuttavia, il giudizio complessivo resta condizionato da una marcata disparità territoriale. Nelle aree rurali, infatti, la copertura FTTP si ferma al 44,5%, un valore ancora molto distante dalla media europea del 62,6%. Il completamento del piano Italia 1 Giga, sostenuto da circa 3 miliardi di euro del PNRR, è ancora in corso, mentre la mappatura del 2025 ha individuato circa 1,75 milioni di indirizzi che dovranno essere raggiunti entro il 2030.
Il report mette inoltre in evidenza un limite strutturale importante. Lo sviluppo del 5G in Italia si è basato finora soprattutto sull’architettura non-standalone, costruita sulle reti 4G già esistenti. Il Paese, infatti, non dispone attualmente di stazioni base 5G standalone, collocandosi così al di sotto della media UE del 20,9%. La transizione verso il 5G standalone, indispensabile per abilitare i casi d’uso più avanzati legati all’industria e all’IoT, è ancora in una fase iniziale sul piano delle priorità di policy, con le prime consultazioni regolatorie avviate in vista della scadenza delle licenze spettrali nel 2029.
Ne emerge quindi l’immagine di un’Italia dalla doppia anima nel campo della connettività. Da un lato, il Paese eccelle nel 5G mid-band, anche nelle aree rurali, con un vantaggio molto ampio rispetto alla media europea. Dall’altro, sulla fibra ottica permane un divario significativo tra zone urbane e rurali, che rappresenta ancora il principale ostacolo al raggiungimento dell’obiettivo di copertura totale entro il 2030.
DATA ANALYTICS, CLOUD E INTELLIGENZA ARTIFICIALE
A partire da questo quadro infrastrutturale, il tema diventa capire in che misura la disponibilità di reti performanti si traduca effettivamente in adozione di tecnologie avanzate da parte delle imprese. Anche da questo punto di vista, l’Italia restituisce un’immagine più articolata di quanto si pensi comunemente: accanto ad alcune performance molto positive, soprattutto su cloud e analisi dei dati, permane infatti un ritardo sull’intelligenza artificiale che merita di essere letto con attenzione.
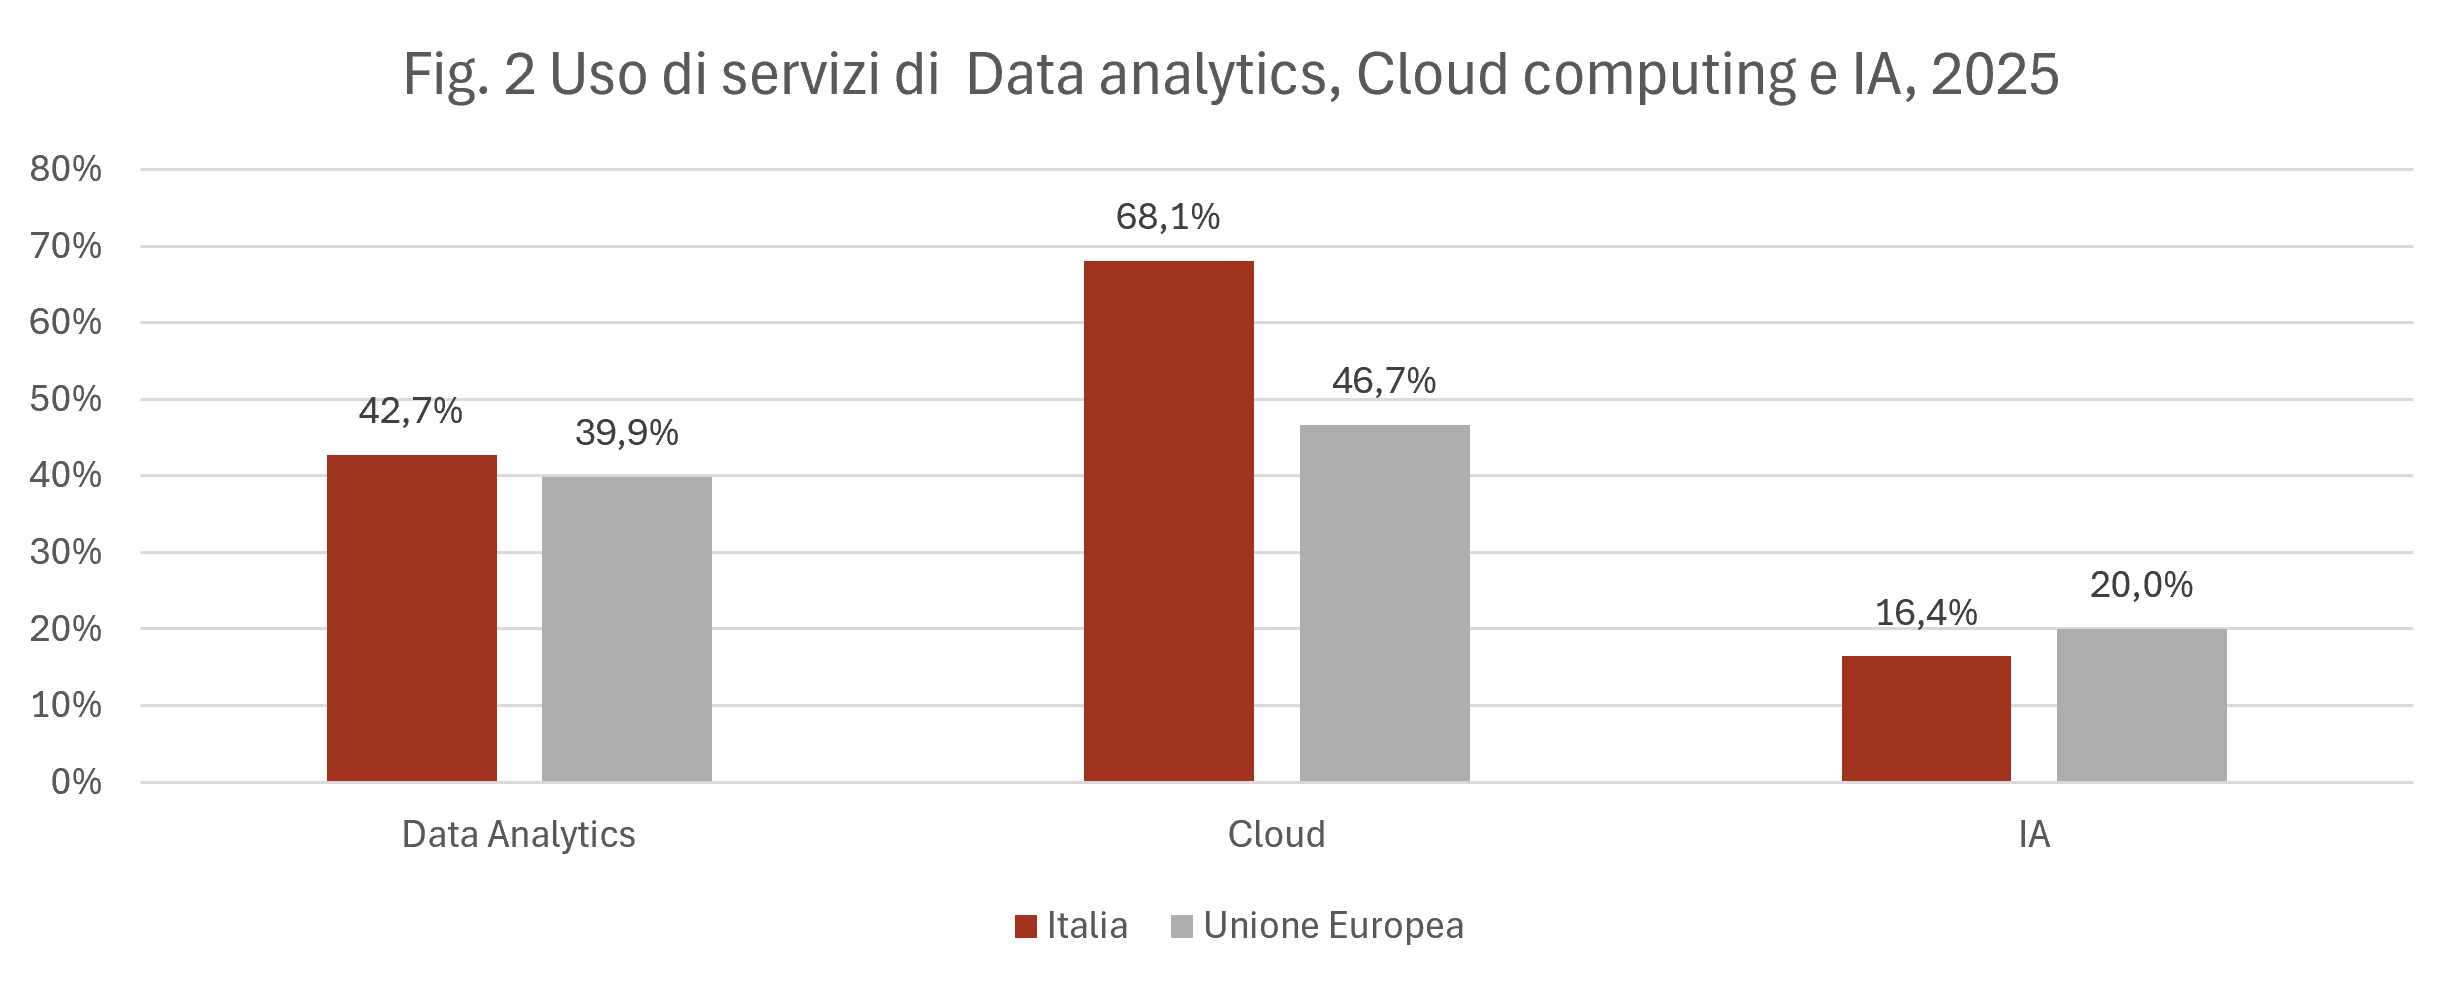
Sul cloud, in particolare, l’Italia si colloca nettamente al di sopra della media europea. Nel 2025 il 68,1% delle imprese italiane utilizza servizi cloud, contro una media UE del 46,7%, con una crescita dell’11,1% rispetto al 2023. Anche l’adozione di soluzioni di data analytics mostra una dinamica favorevole: il 42,7% delle imprese italiane ricorre all’analisi dei dati, superando la media europea del 39,9% dopo un incremento del 26,7%. Si tratta di risultati che collocano il Paese tra i più dinamici in Europa su questi due indicatori e che mostrano una crescente capacità del sistema produttivo di integrare strumenti digitali nei propri processi.
Il quadro cambia, almeno in parte, quando si guarda all’intelligenza artificiale. In questo ambito il ritardo dell’Italia non è ancora colmato, ma la velocità di recupero è significativa. L’adozione dell’AI da parte delle imprese ha raggiunto il 16,4% nel 2025, raddoppiando rispetto all’8,2% del 2024. La crescita, pari al 100%, è più che doppia rispetto a quella registrata a livello europeo, pari al 48%. Nonostante questo balzo, il Paese resta ancora sotto la media UE del 20% e il target europeo del 75% al 2030 appare oggi molto distante, non solo per l’Italia ma per l’intera Unione.
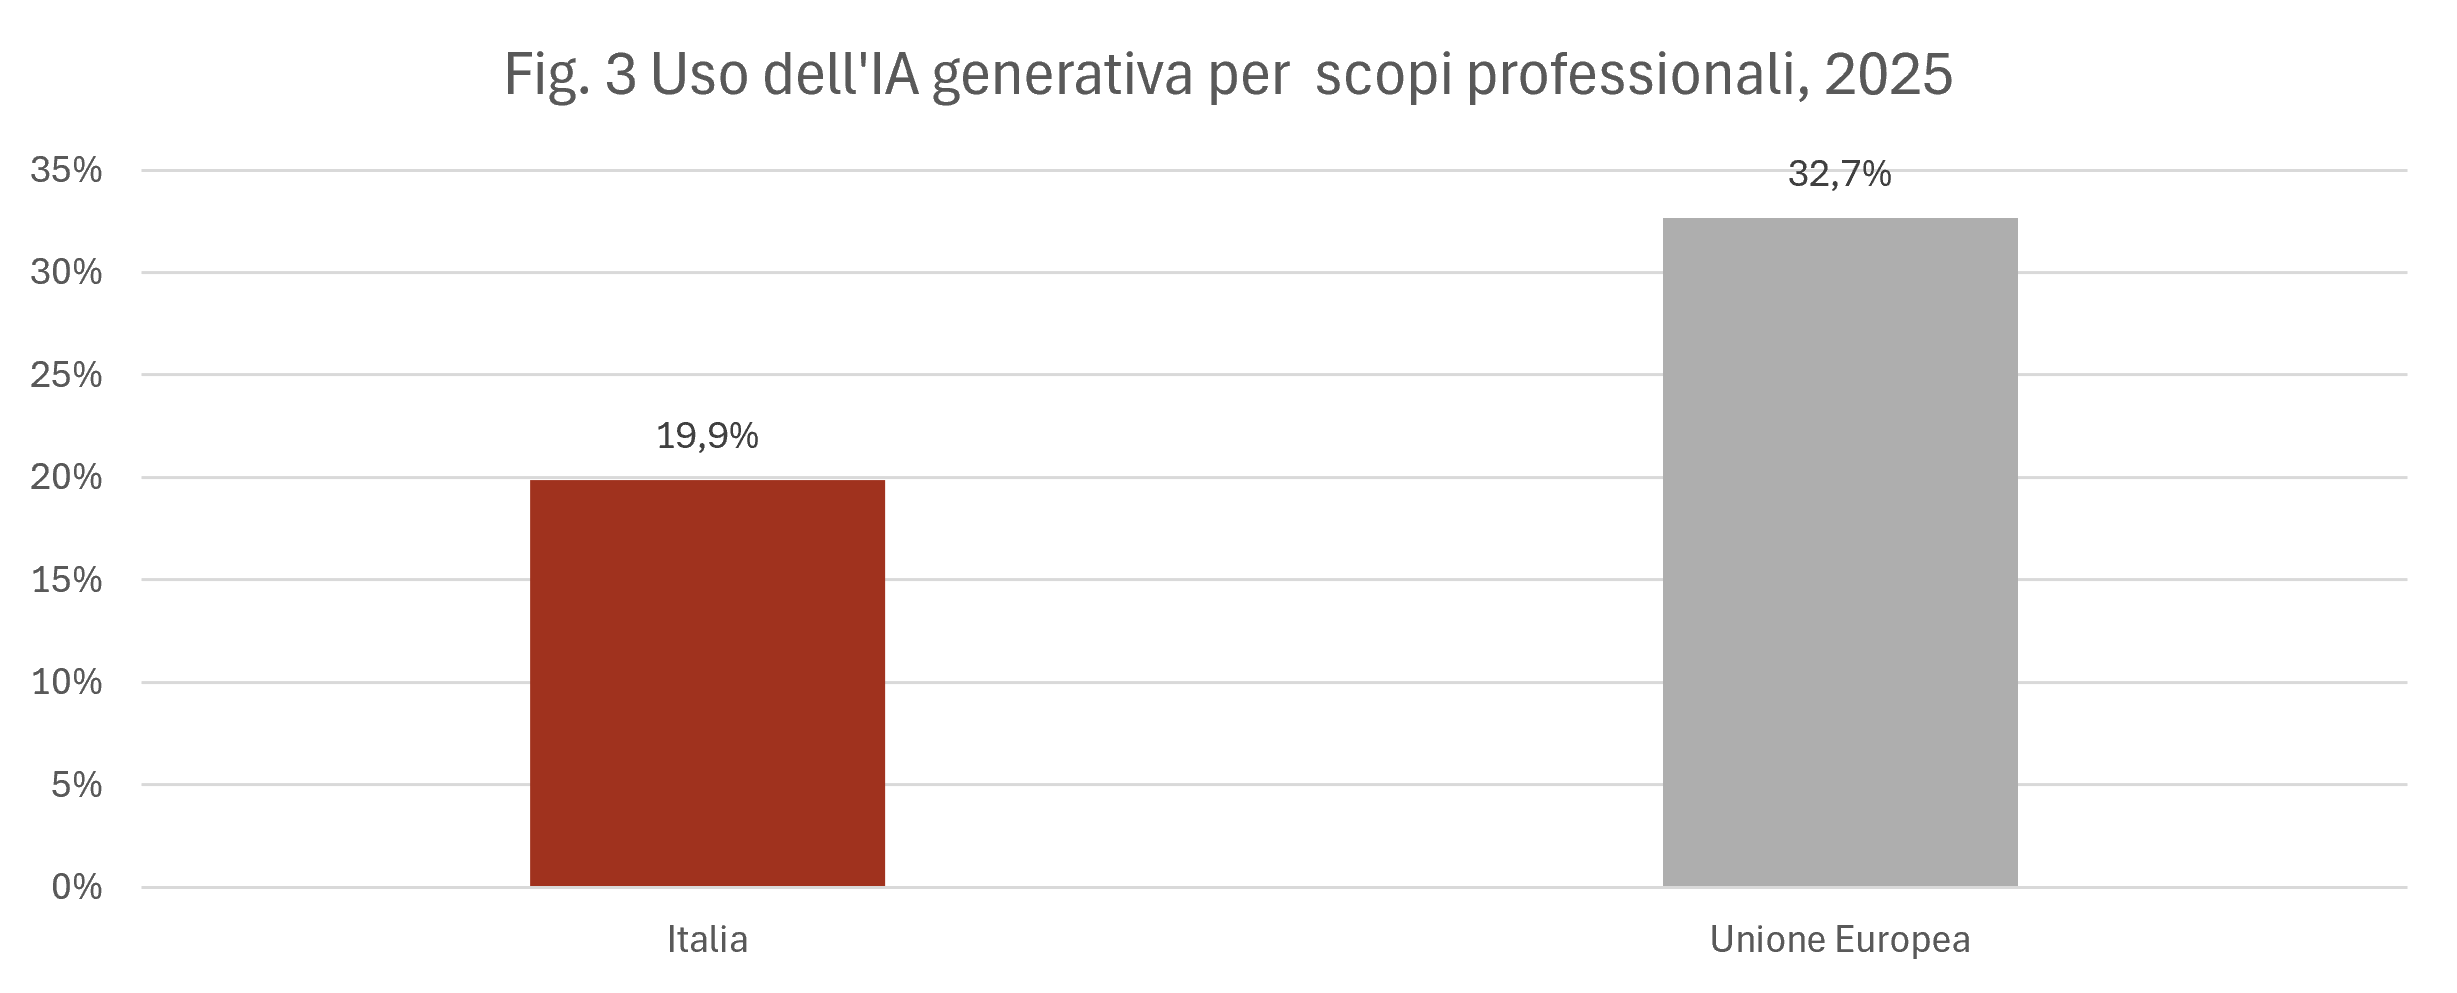
A confermare la natura non solo tecnologica, ma anche culturale, di questo ritardo contribuisce il dato sull’AI generativa. Solo il 19,9% degli italiani la utilizza per scopi professionali, a fronte di una media UE del 32,7%. A frenare l’uso di questi strumenti sembrano essere soprattutto le preoccupazioni legate alla privacy, la mancanza di formazione e i dubbi sull’accuratezza delle informazioni. È un segnale importante, perché suggerisce che il divario italiano non riguarda soltanto infrastrutture, incentivi o disponibilità di soluzioni digitali, ma anche il livello di fiducia verso le nuove tecnologie. E proprio questo potrebbe essere il ritardo più difficile da misurare e, allo stesso tempo, il più lento da colmare.
In questo senso, la scelta italiana di fissare un obiettivo nazionale più prudente per l’adozione dell’AI, pari al 60% invece del 75% indicato a livello europeo, riflette la consapevolezza delle difficoltà strutturali del tessuto produttivo, caratterizzato da una forte presenza di piccole e medie imprese e da livelli ancora disomogenei di maturità digitale. Ne emerge quindi un quadro in continuità con quello osservato sulle infrastrutture: l’Italia mostra segnali importanti di avanzamento e, in alcuni ambiti, performance superiori alla media europea, ma deve ancora trasformare pienamente questi progressi in una diffusione capillare e consapevole delle tecnologie più avanzate, a partire dall’intelligenza artificiale.
LE COMPETENZE DIGITALI
Il tema delle competenze digitali consente di chiudere il quadro mettendo a fuoco il limite forse più strutturale del percorso italiano verso la trasformazione digitale. Se, come visto, il Paese mostra segnali importanti sul fronte delle infrastrutture, del cloud e dell’analisi dei dati, e se il ritardo sull’intelligenza artificiale sembra riguardare anche la fiducia e la capacità di utilizzo consapevole delle nuove tecnologie, è proprio sulle competenze che questo nodo emerge con maggiore chiarezza.
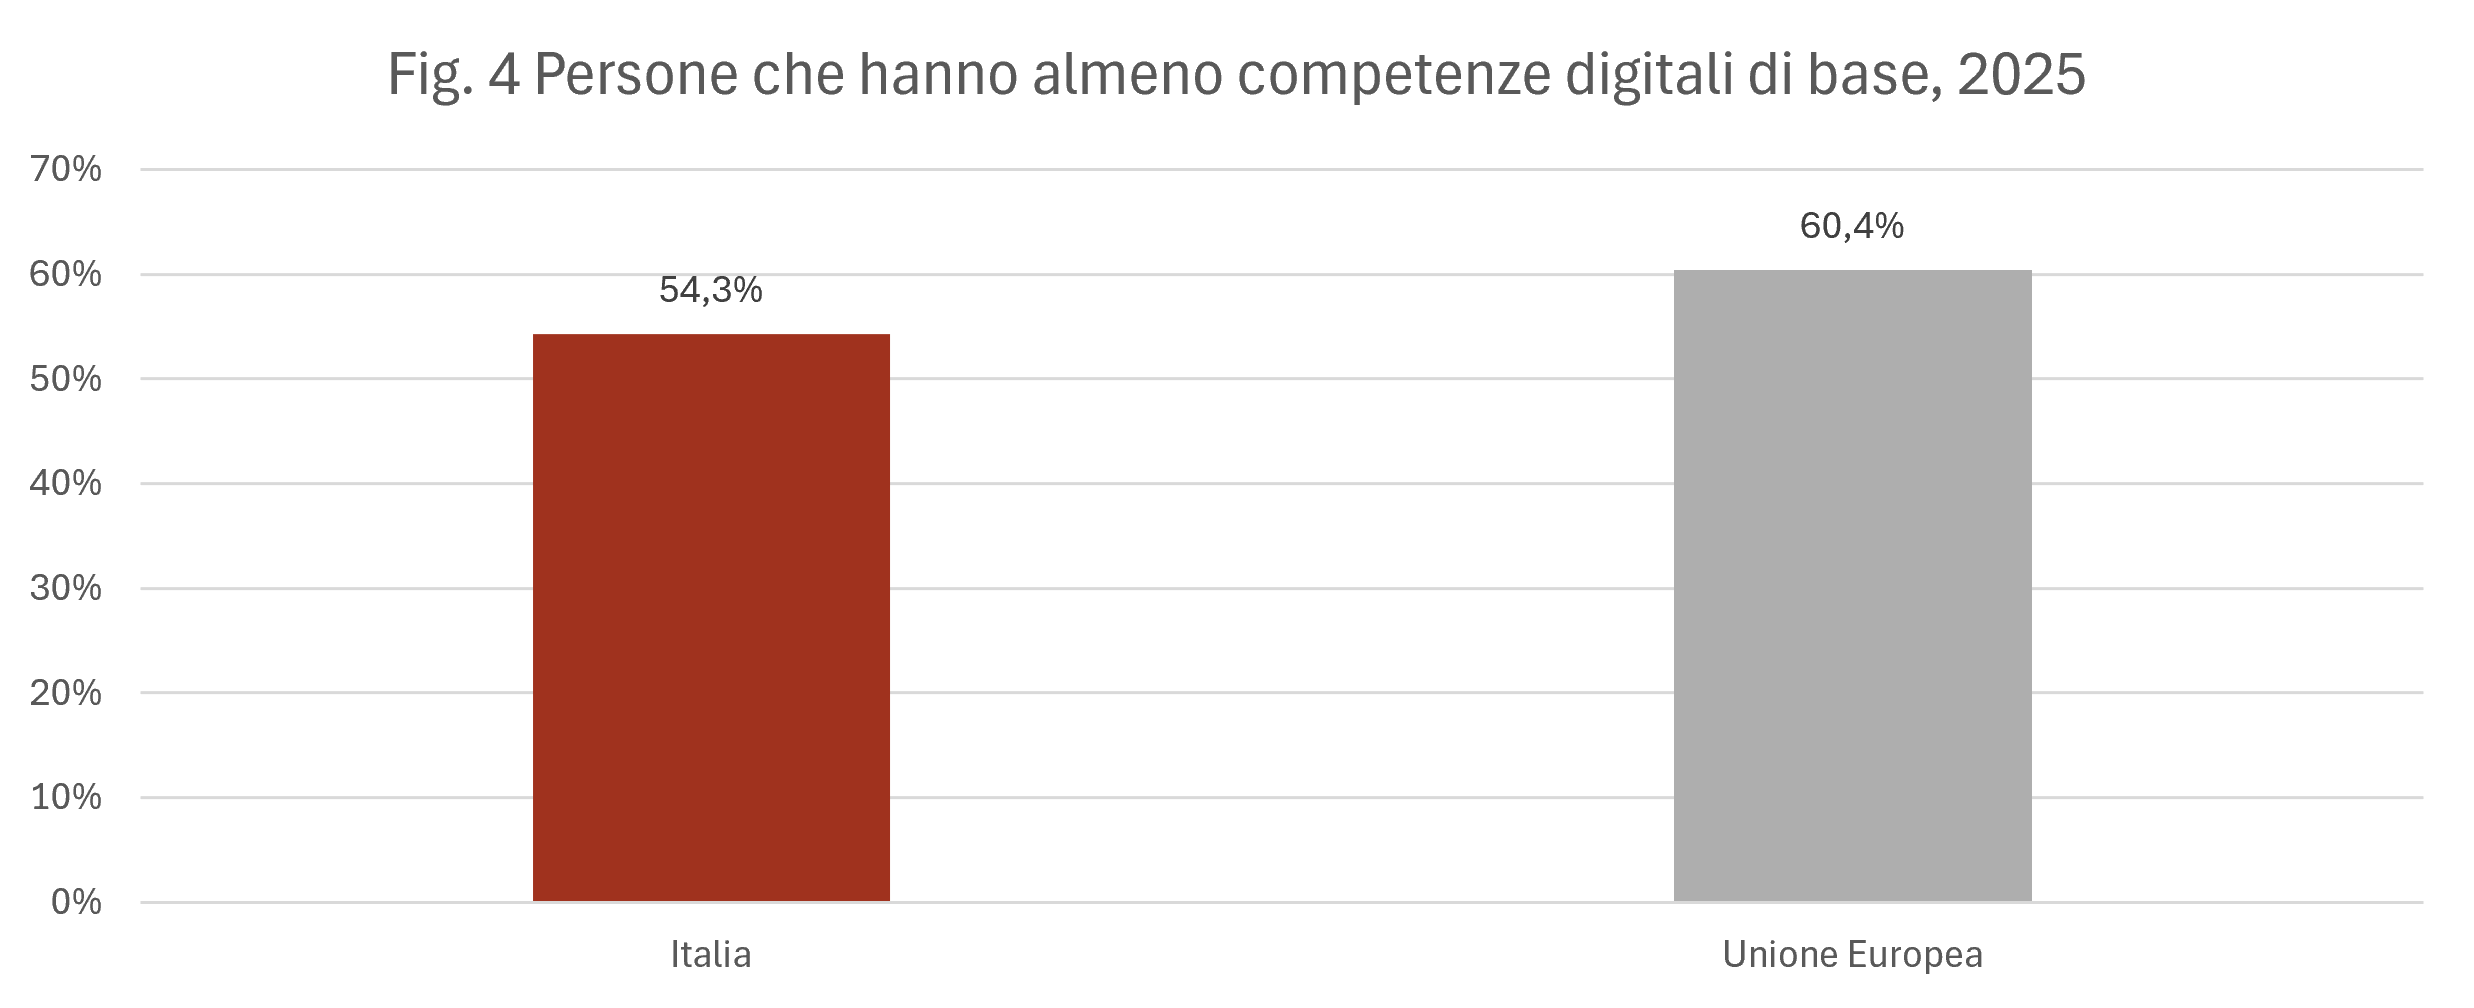
Nel 2025 solo il 54,3% degli italiani tra i 16 e i 74 anni possiede almeno competenze digitali di base. Il dato è in crescita rispetto al 2024, quando si fermava al 45,4%, ma resta ancora inferiore alla media UE del 60,4% e distante dall’obiettivo dell’80% fissato dall’Unione europea per il 2030. Il miglioramento registrato nell’ultimo anno è quindi significativo, ma non sufficiente a colmare un divario che appare profondo e distribuito in modo diseguale all’interno della popolazione.
Le disparità interne, infatti, sono particolarmente marcate. Colpisce soprattutto la situazione delle persone con un basso livello di istruzione, tra le quali il tasso di competenze digitali di base si ferma al 28,9%. Si tratta di un valore inferiore di 25,4 punti percentuali rispetto alla media nazionale e di un divario più ampio di quello osservato a livello europeo. Questo dato suggerisce che la transizione digitale italiana non procede alla stessa velocità per tutti e che il rischio di esclusione resta elevato proprio tra le fasce più vulnerabili della popolazione.
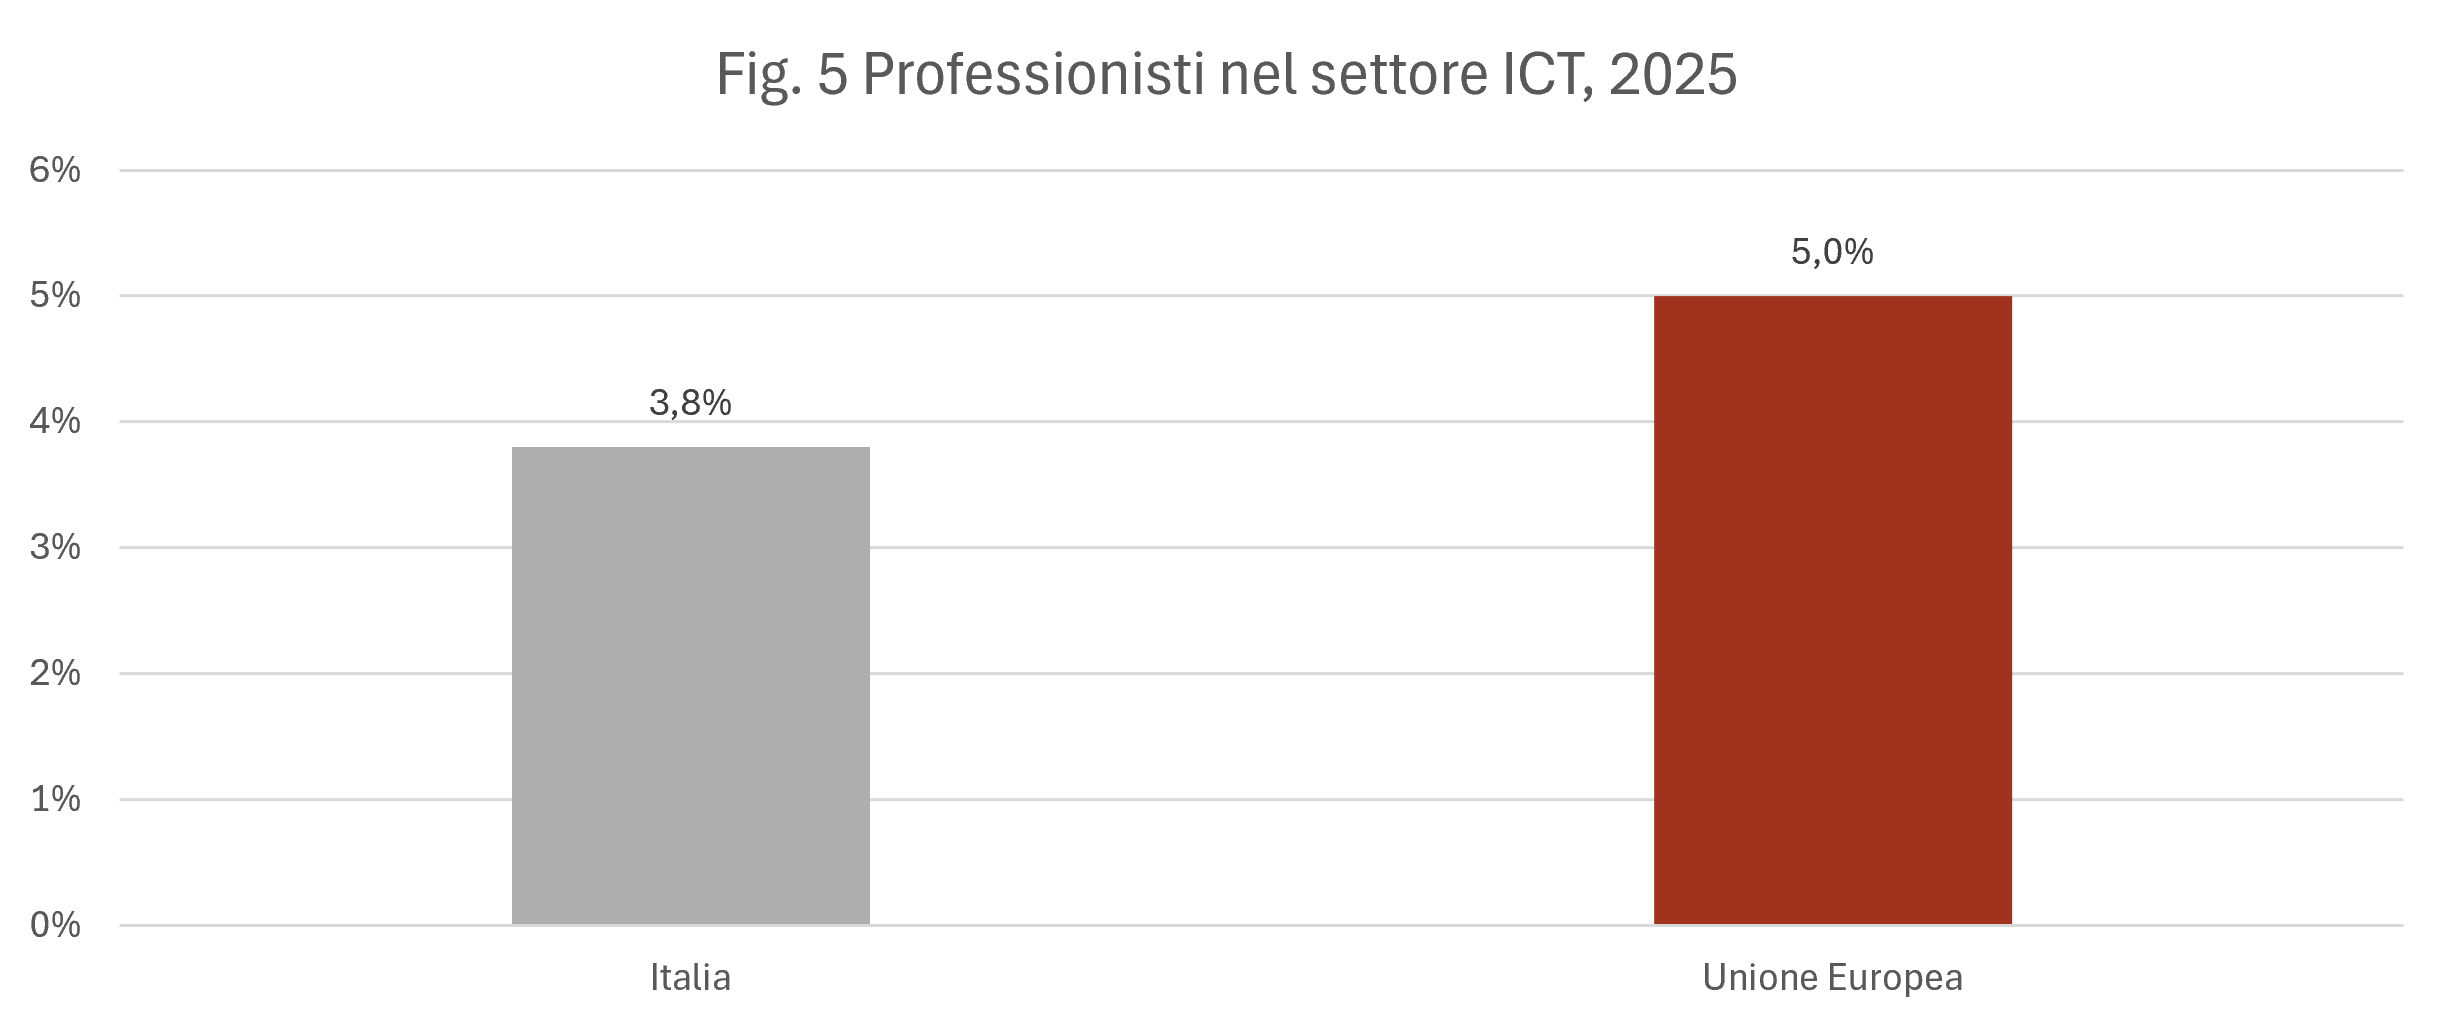
Ancora più critico è il quadro relativo ai professionisti ICT. Nel 2025 queste figure rappresentano appena il 3,8% degli occupati in Italia, contro una media UE del 5,0%, e il dato risulta persino in calo del 5% rispetto all’anno precedente. In termini assoluti, oggi nel Paese lavorano circa 904.000 professionisti informatici, mentre l’obiettivo fissato per il 2030 è raggiungere quota 1,32 milioni. Il divario da colmare è quindi di quasi 420.000 figure, da formare o attrarre in meno di cinque anni.
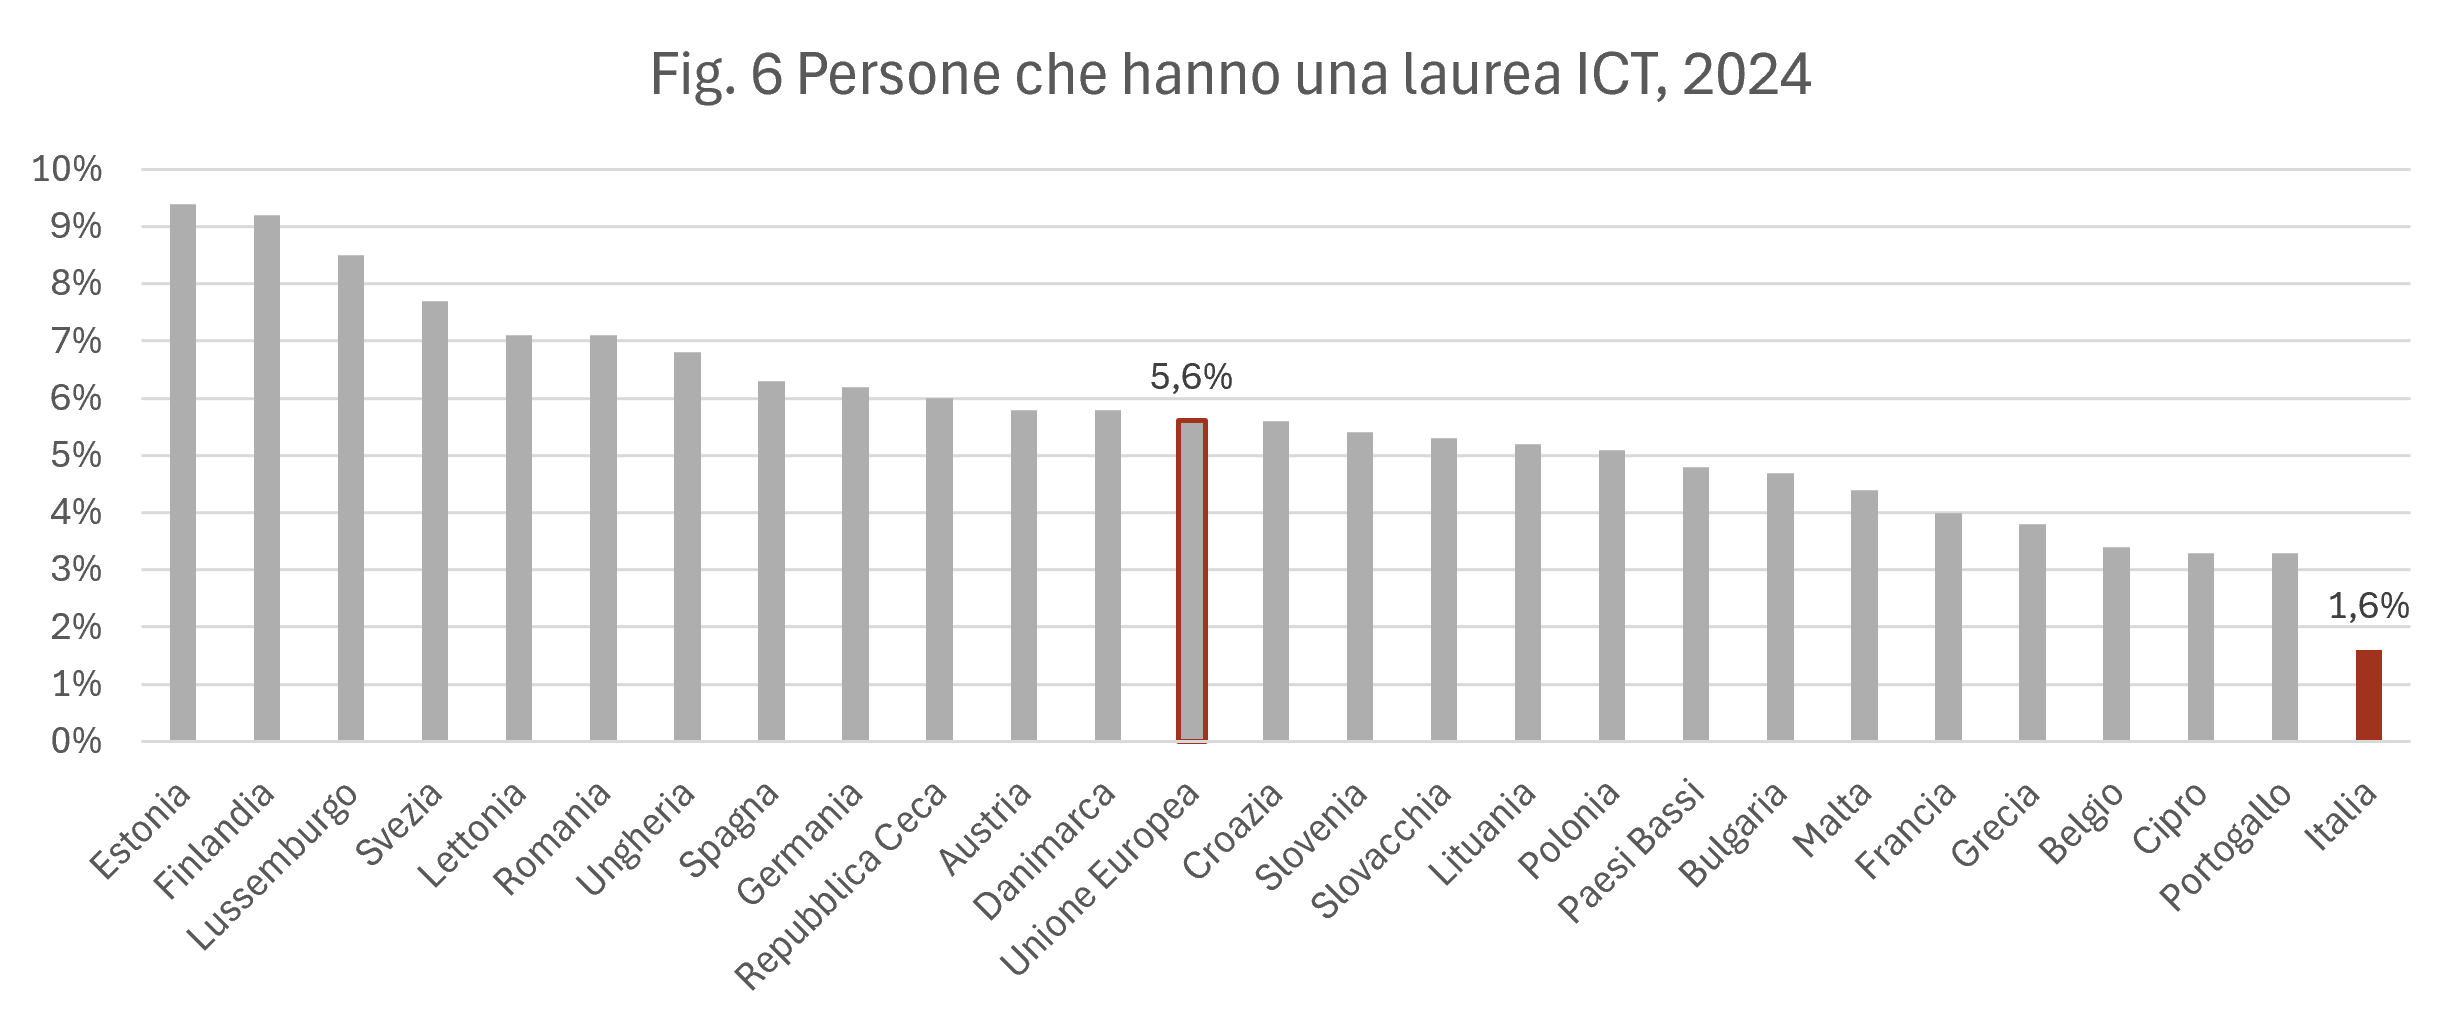
Le cause di questa carenza sono individuate con chiarezza dal report. Solo l’1,6% dei laureati italiani nel 2024 proviene da discipline ICT, il valore più basso dell’intera Unione europea. Le stime indicano inoltre che l’offerta annuale di laureati e tecnici ICT copre appena la metà delle posizioni vacanti, con circa due posti disponibili per ogni nuovo professionista che entra nel mercato del lavoro. In altre parole, la domanda di competenze digitali cresce più rapidamente della capacità del sistema formativo di produrle.
A rendere il quadro ancora più complesso contribuisce il divario di genere. Solo il 16,6% dei professionisti ICT italiani è donna, a fronte di una media UE del 19,5%, mentre appena lo 0,3% dei laureati ICT è di genere femminile, contro l’1,3% registrato a livello europeo. Questo significa che l’Italia non solo forma pochi profili digitali, ma fatica anche ad ampliare la base di partecipazione a questi percorsi, rinunciando così a una parte rilevante del potenziale disponibile
CONCLUSIONI
Il quadro che emerge dal Decennio Digitale 2026 racconta un’Italia che corre a velocità diverse a seconda del fronte. Sulla connettività il Paese ha compiuto progressi reali e misurabili, posizionandosi stabilmente sopra la media europea sia sul 5G che sulla fibra. Sul cloud le imprese italiane mostrano una capacità di adozione superiore alla media, e sul fronte normativo l’Italia ha compiuto un passo significativo diventando il primo Paese dell’Unione europea ad avere un framework nazionale sull’intelligenza artificiale allineato con l’AI Act europeo.
Eppure le sfide strutturali restano aperte e su alcuni fronti il tempo stringe. L’adozione dell’AI nelle imprese, pur in rapida crescita, non ha ancora raggiunto la media europea. L’uso dell’AI generativa per scopi professionali è tra i più bassi del continente. Le competenze digitali di base della popolazione si trovano al di sotto della media UE e a oltre 25 punti dall’obiettivo del 2030. E il dato sui laureati ICT, ultimi in Europa con solo l’1,6%, indica che il problema del capitale umano digitale non si risolverà prima del 2030, ma si traslerà nel decennio successivo se non si interviene con continuità e decisione.
Il nodo più difficile da sciogliere rimane quello culturale. I dati sull’AI generativa lo dicono chiaramente, non è solo una questione di accesso o di infrastrutture, ma di fiducia. E la fiducia non si costruisce con un piano industriale né si misura in punti percentuali. Per l’Italia il 2030 sarà un banco di prova su due livelli, quello dei numeri, dove il percorso è tracciato anche se il passo va accelerato, e quello della cultura digitale, dove il divario è più sottile ma forse più determinante.


