L’ultimo Summit dei BRICS, tenutosi a Nuova Delhi il 12-13 settembre, ha portato alla luce le priorità delle principali potenze del Global South: tra queste, un ripensamento sulle modalità di conciliare decarbonizzazione, sicurezza energetica e sviluppo economico.
Per l’Unione europea (Ue) la neutralità tecnologica è soprattutto una questione di sicurezza energetica e competitività industriale. La decarbonizzazione, inscritta nell’architrave del Green Deal e del Fit for 55, unitamente alla diversificazione delle fonti energetiche, ha permesso all’Ue di gestire diverse crisi geopolitiche, ma d’altra parte lo sforzo industriale necessario e la competizione internazionale per le tecnologie pulite si pongono come nuove difficoltà da affrontare.
Sul piano della diplomazia climatica, per i BRICS la transizione energetica non implica la convergenza verso un modello comune, ma riflette sistemi e priorità nazionali differenti. La neutralità tecnologica diventa uno strumento per conciliare decarbonizzazione, sicurezza energetica, sviluppo, sovranità delle risorse, competitività, e garantire una moneta di scambio nei mercati globali. In questo panorama, le fonti fossili restano ancora strutturalmente importanti ma assumono un ruolo variabile, modulato sulla base delle esigenze strategiche ed economiche di ogni attore.
LE EMISSIONI
Cina, Stati Uniti, India, UE-27, Russia e Indonesia (aggregata agli altri BRICS) sono stati i maggiori emettitori mondiali di gas serra nel 2024 (Figura 1). Insieme, questi Paesi rappresentano il 51,4% della popolazione mondiale, il 62,5% del prodotto interno lordo mondiale e il 64,2% del consumo mondiale di combustibili fossili.
Figura 1: Quota di emissioni GHG per Paese, 2024 (a sinistra) e andamento emissioni totali GHG per Paese, 1990-2024 (a destra)
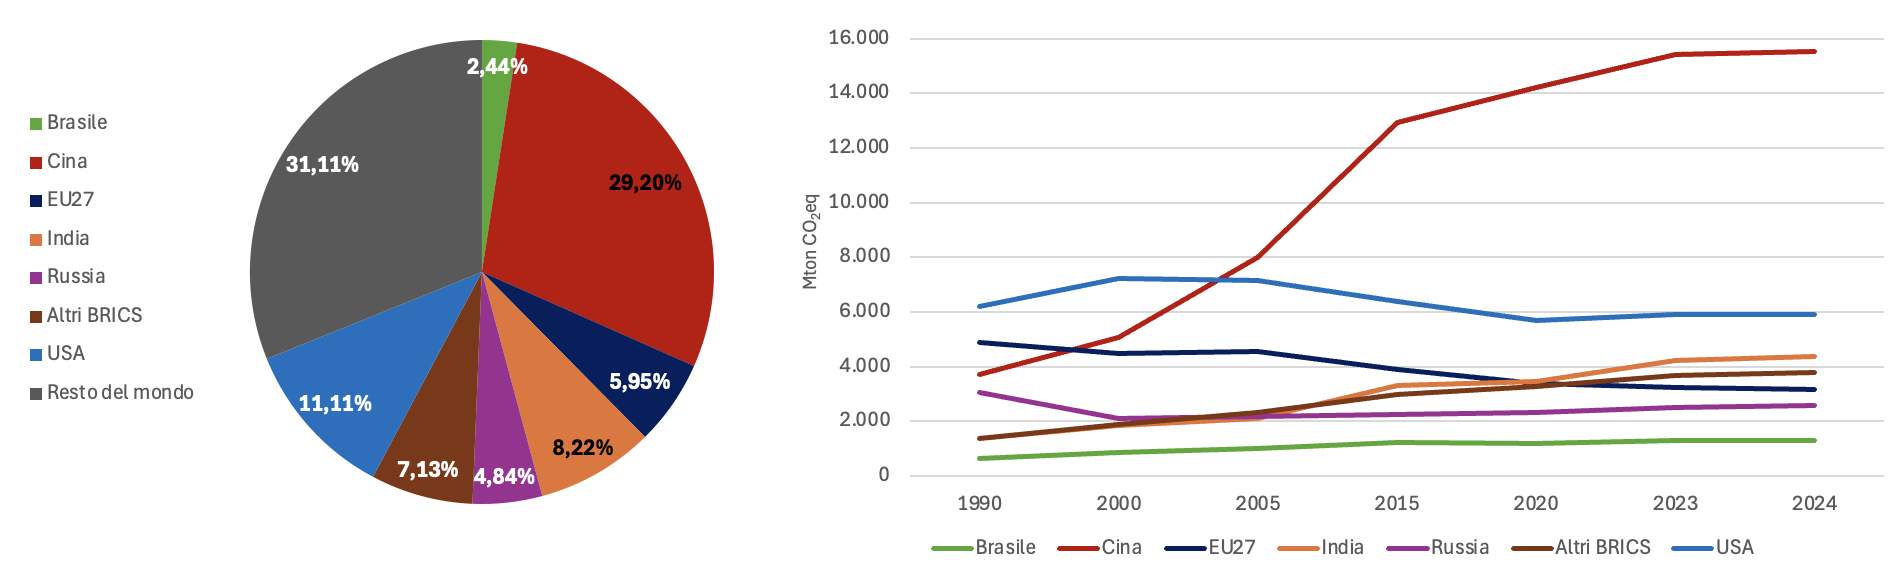
Il confronto tra le relative emissioni nasconde però differenze strutturali. L’Ue presenta emissioni relativamente contenute e una traiettoria di riduzione ormai consolidata, sostenuta dalla progressiva decarbonizzazione del sistema energetico. La Cina, nonostante sia il primo emettitore mondiale, presenta una traiettoria in evoluzione. Dopo una fase di forte crescita, la curva emissiva sembra aver raggiunto un plateau e mostra ora i primi segnali di inversione: l’IEA stima infatti una riduzione delle emissioni cinesi di circa lo 0,5% nel 2025 (-69 MtCO2) e fino al -1% nella seconda metà del 2026, sostenuta dalla rapida espansione delle tecnologie low-carbon e dalla contrazione di alcuni comparti industriali. L’India mantiene invece emissioni pro capite significativamente inferiori, mentre la crescita recente è trainata principalmente dall’aumento delle emissioni della generazione elettrica, dell’industria e dei trasporti. Il Brasile costituisce un caso distinto, poiché agricoltura, uso del suolo e deforestazione incidono sulle emissioni in misura molto maggiore rispetto alle altre economie considerate.
I SISTEMI ENERGETICI E LE STRATEGIE NAZIONALI
Il confronto tra mix energetico ed elettrico permette di cogliere la diversa velocità della transizione nei vari Paesi (Figura 2): quella elettrica procede infatti più rapidamente di quella energetica complessiva. Inoltre, la transizione sta trasformando le interdipendenze energetiche: accanto a petrolio e gas assumono crescente rilevanza le tecnologie low-carbon, materie prime critiche, batterie e componenti di rete. Il posizionamento di ciascun Paese dipende quindi anche da come si muove lungo queste nuove filiere.
Figura 2: Confronto di mix energetico e mix elettrico per BRICS selezionati e Unione Europea (2023)
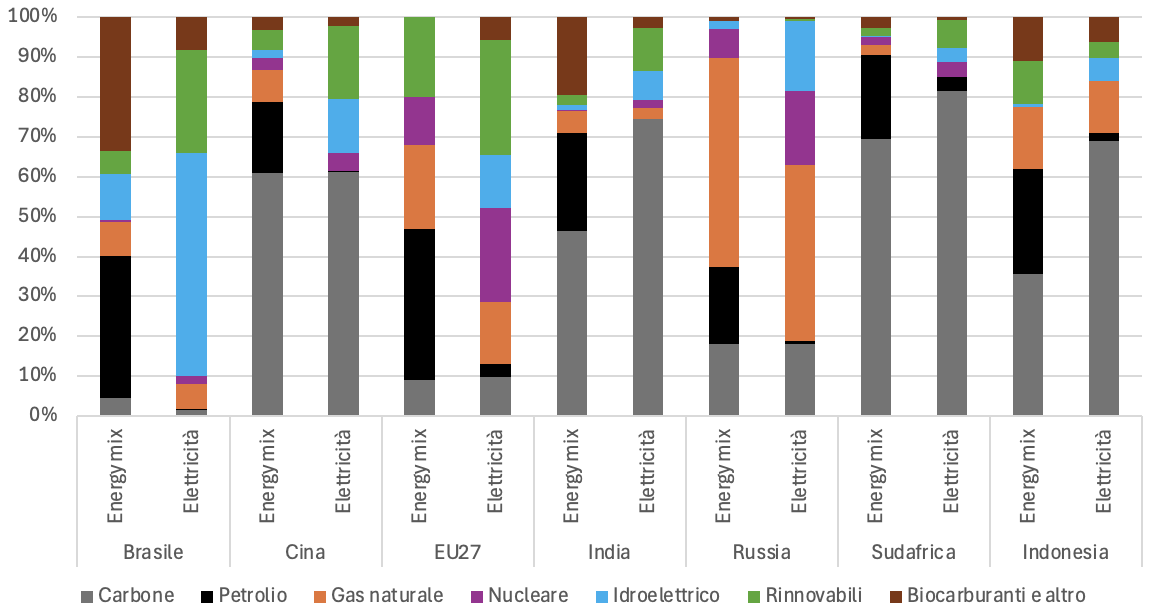
Nel 2024, per esempio, le rinnovabili rappresentavano il 48% della produzione energetica dell’Ue, il nucleare il 28% e i fossili il 23%. Nel caso europeo, la quota relativamente bassa del carbone è il risultato di una politica di decarbonizzazione ormai strutturale; tuttavia, l’Ue resta fortemente dipendente dalle importazioni, che costituiscono il 57% del totale dell’energia disponibile. Nel 2024 petrolio e prodotti petroliferi rappresentavano il 67% delle importazioni energetiche extra-UE, seguiti dal gas naturale (24%); dall’altro lato, anche la filiera delle nuove tecnologie low-carbon rischia di diventare un punto vulnerabile del sistema energetico europeo.
In molti Paesi BRICS selezionati le fonti fossili restano invece legate alla sicurezza dell’approvvigionamento e alla crescita della domanda, evidenziando come la transizione sia un processo a geometrie variabili che trova riscontro nelle diverse strategie nazionali. La Dichiarazione del Summit recita che “le fonti fossili rivestiranno ancora un ruolo importante nel mix energetico mondiale, in particolare per economie emergenti […] Sottolineiamo l’importanza di mix energetici bilanciati e diversificati che riflettano le necessità e circostanze nazionali” pur nel quadro di una transizione “giusta, ordinata, equa e inclusiva”.
In Cina il carbone rimane la spina dorsale del mix energetico, seppur con lievi segnali di cambiamento: una diminuzione delle emissioni dell’1% dopo uno stabile plateau di più di due anni nonostante una ripresa nella generazione energetica da carbone, e un calo del consumo di petrolio. Già nel 2025 il 90% dell’incremento della domanda elettrica era stato soddisfatto dalle rinnovabili e circa il 55% dell’aumento globale della generazione solare è avvenuto in Cina. La neutralità tecnologica cinese non è necessariamente neutralità industriale: Pechino sostiene una pluralità di tecnologie, costruendo un sistema in cui le tecnologie low-carbon riducono progressivamente la centralità dei fossili. La transizione cinese è inoltre una potente leva industriale e commerciale. Pechino è ad oggi il principale motore mondiale delle tecnologie low-carbon, dall’innovazione brevettuale alla produzione e esportazione.
Per quanto riguarda l’India, la produzione di energia elettrica da carbone è diminuita, in parte grazie alle condizioni meteorologiche favorevoli, ma anche a causa della rapida espansione delle energie rinnovabili, che hanno registrato il loro maggiore incremento annuale. Anche per Nuova Delhi, decarbonizzare senza compromettere sviluppo, accesso all’energia e crescita economica significa trovare variazioni sul tema. Per un sistema energetico come quello indiano, che si regge al 70% su fonti fossili, la transizione alle fonti rinnovabili è una strategia da attuare gradualmente per non compromettere il sistema Paese. Il concetto di common but differentiated responsibilities assume un significato concreto: quanto rapidamente può decarbonizzare un’economia la cui priorità rimane soddisfare una domanda energetica crescente e sostenere il proprio sviluppo economico?
Il Brasile dispone già di un sistema elettrico a basse emissioni: il 56% dell’elettricità deriva dall’idroelettrico, mentre le rinnovabili raggiungono il 25%. Tuttavia, la rapida crescita di eolico e fotovoltaico sta superando l’espansione delle reti e delle soluzioni di flessibilità, mentre il cambiamento climatico rende più complessa la gestione dell’idroelettrico. D’altro canto, il Brasile resta un importante produttore ed esportatore di petrolio e gas naturale, e il settore upstream rimane un driver economico critico per il Paese. La transizione, anche in questo caso, richiede quindi di conciliare competitività e decarbonizzazione. Brasilia può rafforzare il proprio posizionamento lungo le filiere della transizione attraverso la costruzione di un mercato del carbonio: sta lavorando con la Cina a una possibile cooperazione bilaterale sui carbon credits in vista della COP31 e valutando una coalizione per collegare i mercati che comprenda, oltre a Pechino, anche l’Unione europea.
LE PROSSIME SFIDE DELLA DIPLOMAZIA CLIMATICA
La COP31, prevista per novembre ad Antalya, in Turchia, è il prossimo appuntamento mondiale della diplomazia climatica. Il divario centrale potrebbe non essere più quello tra i Paesi favorevoli o contrari alla transizione energetica, ma tra diverse interpretazioni di cosa significhi renderla “giusta, ordinata, equa e inclusiva”, e delle modalità per realizzarla assicurando al contempo la sicurezza, l’accessibilità economica e lo sviluppo dei Paesi. Cina, India e Brasile sono interlocutori fondamentali in questo panorama.
Il punto di confronto non è quindi più soltanto ridurre le emissioni ma governare un sistema in cui le tecnologie low-carbon, pur assumendo un peso crescente, restano integrate in strategie nazionali molto diverse di sicurezza, sviluppo e competitività.