La trasformazione digitale sta modificando profondamente il funzionamento dell’economia e della società, aumentando la quantità di dati prodotti, elaborati e scambiati ogni giorno. Dalle piattaforme di commercio elettronico ai servizi bancari, dalle applicazioni industriali alla sanità digitale, fino agli strumenti di intelligenza artificiale, una parte crescente delle attività quotidiane dipende dalla disponibilità di infrastrutture informatiche affidabili, sicure e capaci di gestire volumi di informazioni sempre maggiori.
Al centro di questo sistema si trovano i data center, strutture tecnologiche che ospitano server, sistemi di archiviazione, apparati di rete e altre componenti necessarie per elaborare, conservare e trasmettere dati. Sebbene spesso poco visibili al grande pubblico, rappresentano la base fisica su cui si sviluppano molti dei servizi digitali utilizzati da cittadini, imprese e pubbliche amministrazioni. La loro importanza è destinata ad aumentare ulteriormente con la diffusione del cloud computing, e soprattutto con l’espansione dell’intelligenza artificiale, le cui applicazioni richiedono capacità di calcolo sempre più elevate.
La crescente centralità dei data center sta inoltre modificando la natura stessa del settore. Se in passato queste infrastrutture erano prevalentemente considerate strutture tecniche a supporto dei sistemi informatici aziendali, oggi costituiscono asset strategici per la competitività, la sicurezza e l’autonomia tecnologica dei Paesi. La capacità di ospitare infrastrutture digitali avanzate è infatti sempre più legata alla possibilità di attrarre investimenti, sostenere l’innovazione delle imprese, sviluppare nuove competenze professionali e garantire la continuità di servizi essenziali.
La crescita del comparto presenta però caratteristiche che lo distinguono da altri settori tecnologici. I data center sono infrastrutture ad alta intensità di capitale, richiedono forniture elettriche continue e affidabili e devono poter contare su reti di telecomunicazione avanzate, aree adeguate e sistemi di raffreddamento efficienti. La realizzazione di nuovi impianti coinvolge quindi una pluralità di soggetti, dagli operatori digitali alle imprese energetiche, dai fornitori di tecnologie alle amministrazioni locali. Per questa ragione, lo sviluppo del mercato non può essere interpretato esclusivamente come un fenomeno di crescita della domanda informatica, ma deve essere analizzato anche nelle sue implicazioni industriali, energetiche e territoriali.
In tale contesto, l’Italia si presenta come un mercato in evoluzione, con un potenziale di crescita significativo. La posizione geografica nel Mediterraneo, la presenza di un tessuto produttivo diversificato e la crescente domanda di servizi digitali offrono opportunità per il consolidamento di nuovi investimenti infrastrutturali. Allo stesso tempo, il costo dell’energia, i tempi di connessione alla rete elettrica e le differenze nelle procedure autorizzative possono incidere sulla capacità del Paese di competere con gli altri mercati europei.
Dunque, il futuro del mercato italiano dei data center non dipenderà soltanto dalla quantità di investimenti annunciati, ma soprattutto dalla capacità di trasformare i progetti in infrastrutture effettivamente operative, efficienti e sostenibili. Comprendere le dimensioni della crescita, i fattori che la alimentano e gli ostacoli che potrebbero limitarla diventa quindi essenziale per valutare il ruolo che l’Italia potrà assumere nel nuovo scenario europeo dell’economia digitale.
DATA CENTER IN ITALIA: L’INTELLIGENZA ARTIFICIALE TRAINA LA CRESCITA DEL MERCATO
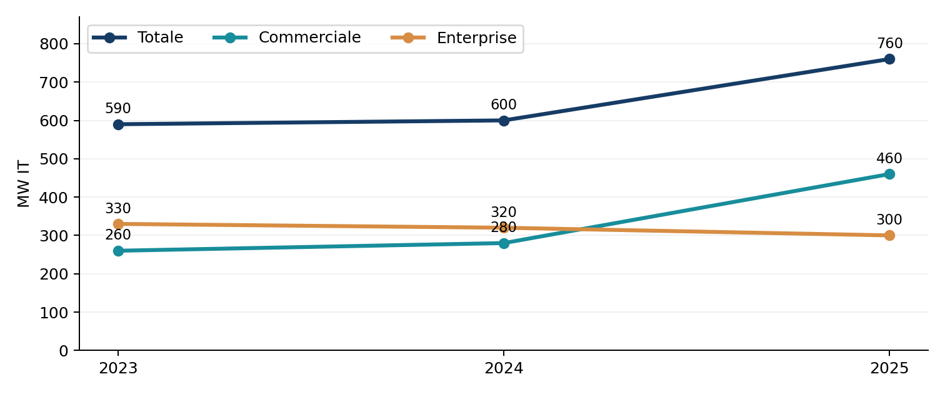
Secondo l’Italian Data Center Association (IDA), la capacità IT installata in Italia raggiunge circa 760 MW a fine 2025, contro 600 MW nel 2024 e 590 MW nel 2023. L’aumento è trainato dai data center commerciali, passati da 280 a 460 MW tra 2024 e 2025; la capacità enterprise, gestita direttamente dalle organizzazioni per i propri sistemi, scende invece da 320 a 300 MW.
Si afferma dunque un modello basato su infrastrutture specializzate, in cui imprese e piattaforme digitali acquistano servizi e capacità da operatori dedicati. Nel mercato commerciale IDA censisce 61 aziende e 110 data center.
Capacità IT installata in Italia (MW)
Fonte: IDA (2026)
LA GEOGRAFIA DEI DATA CENTER NAZIONALI
La capacità commerciale italiana è fortemente concentrata a Milano, che rappresenta il principale baricentro nazionale per potenza IT, operatori, domanda di cloud, interconnessione e presenza di grandi clienti digitali. Questa concentrazione riflette la maturità dell’ecosistema lombardo e il vantaggio accumulato in termini di connettività, competenze, disponibilità di servizi e prossimità alla domanda.
Accanto a Milano, tuttavia, si sta delineando una geografia del mercato progressivamente più articolata. Roma si conferma il secondo polo nazionale. Altre aree del Paese presentano opportunità di sviluppo legate alle rispettive caratteristiche economiche e territoriali. In particolare, Piemonte, Emilia-Romagna e Nord-Est possono valorizzare la presenza di un tessuto industriale consolidato, mentre alcune regioni del Mezzogiorno potrebbero beneficiare della disponibilità di fonti energetiche rinnovabili e della posizione strategica rispetto alle connessioni digitali del Mediterraneo.
Queste potenzialità, tuttavia, non sono sufficienti da sole ad attrarre nuovi investimenti. La localizzazione dei data center dipende da una combinazione di fattori infrastrutturali, energetici e amministrativi, tra cui la disponibilità di energia elettrica a costi competitivi, la capacità delle reti di trasmissione, la qualità della connettività digitale e la certezza dei tempi autorizzativi. Lo sviluppo di nuovi poli territoriali richiederà quindi una pianificazione coordinata, capace di coniugare le esigenze degli operatori con le caratteristiche e le opportunità dei diversi territori.
IL NODO ENERGIA E IL RISCHIO DELLA SATURAZIONE VIRTUALE
AGICI riporta che ad agosto 2026 risultavano oltre 550 richieste di connessione alla rete elettrica nazionale, per circa 101 GW complessivi, con un incremento di 32 GW da inizio anno. Tuttavia, la richiesta di connessione non riflette l’effettiva domanda di mercato, con il rischio di saturazione virtuale della rete. Infatti, solo 15 pratiche sono nella fase più avanzata dell’iter, per una potenza aggregata di 1,9 GW.
Una pipeline elettrica così ampia può rendere difficile la pianificazione, soprattutto quando contiene progetti ancora poco maturi. Occorrono perciò criteri di selezione trasparenti, garanzie proporzionate e un coordinamento più stretto fra operatori, gestori di rete e amministrazioni.
BENEFICI ECONOMICI E COMPETENZE
Lo sviluppo del mercato dei data center potrebbe generare importanti benefici economici e occupazionali per l’Italia, attirando nuovi investimenti e creando opportunità per le imprese e i lavoratori.
Secondo le stime di IDA, tra il 2026 e il 2036 la realizzazione dei nuovi data center previsti potrebbe generare circa € 36,9 miliardi di investimenti destinati alla costruzione delle strutture e alla realizzazione delle infrastrutture necessarie al loro funzionamento. A questi si aggiunge un valore potenziale di circa € 67 miliardi per le apparecchiature informatiche, come server e sistemi di elaborazione dei dati, che potrebbero essere installate al loro interno. Si tratta di due valori distinti, che descrivono componenti differenti dello sviluppo del settore.
Le ricadute positive riguarderebbero anche l’economia e l’occupazione. Sempre secondo IDA, entro il 2036 le attività operative dei data center potrebbero generare circa € 3,9 miliardi di valore aggiunto all’anno, contribuendo direttamente alla produzione di ricchezza nel Paese. Sul fronte occupazionale, lo sviluppo del settore potrebbe sostenere circa 26.000 posti di lavoro equivalenti a tempo pieno, considerando sia gli addetti alle infrastrutture sia i lavoratori delle imprese coinvolte nella filiera, oltre al lavoro temporaneo di progettazione e costruzione stimato in 20.000 unità.
Anche AGICI sottolinea l’importanza economica del settore, ma da una prospettiva diversa. Secondo lo studio, il mancato sviluppo dei data center in Italia potrebbe comportare la perdita di benefici economici per oltre € 74 miliardi. Per trasformare queste prospettive in benefici concreti, tuttavia, non basta costruire nuovi impianti. È necessario coinvolgere le imprese italiane nella progettazione, realizzazione e gestione delle infrastrutture e, soprattutto, investire nella formazione di personale qualificato. La disponibilità di competenze rappresenta infatti una delle principali criticità del settore: nell’indagine IDA, 53 partecipanti su 80 segnalano la carenza di figure professionali specializzate come un ostacolo alla crescita del mercato.
CONCLUSIONI
Il mercato dei data center rappresenta, dunque, un’importante opportunità di sviluppo economico e tecnologico per l’Italia. La crescente domanda di servizi cloud e intelligenza artificiale, insieme ai nuovi investimenti previsti, potrebbe rafforzare il ruolo del Paese nel panorama digitale europeo e mediterraneo, favorendo la crescita delle imprese, la creazione di posti di lavoro qualificati e lo sviluppo di nuove infrastrutture.
Tuttavia, il potenziale del settore non si traduce automaticamente in risultati concreti. La presenza di numerosi progetti e richieste di connessione elettrica testimonia il forte interesse degli operatori, ma non garantisce che tutte le iniziative vengano effettivamente realizzate. Per sostenere questa espansione sarà quindi fondamentale superare gli ostacoli legati alla disponibilità di energia, ai tempi autorizzativi e alla carenza di competenze specialistiche.
La sfida per l’Italia sarà trasformare la crescita del mercato in benefici economici e industriali duraturi, attraverso una pianificazione efficace e una maggiore collaborazione tra istituzioni, operatori energetici e imprese tecnologiche. Il successo del settore non dipenderà soltanto dal numero di data center costruiti o dalla capacità informatica installata, ma anche dalla loro sostenibilità, dall’integrazione con le esigenze dei territori e dalla capacità di generare innovazione, occupazione e competitività per l’intero sistema economico nazionale.