Con l’avvicinarsi della stagione invernale, lo stoccaggio del gas naturale rimane uno strumento centrale per la sicurezza energetica europea. Le riserve sotterranee consentono infatti di affrontare i picchi di domanda e di compensare eventuali interruzioni delle forniture, coprendo mediamente il 25–30% dei consumi di gas dell’Ue durante l’inverno. Tuttavia, la disponibilità fisica delle risorse non coincide necessariamente con la stabilità dei prezzi: in un mercato ancora esposto alle dinamiche geopolitiche e alla concorrenza internazionale per le forniture, la sicurezza degli approvvigionamenti resta distinta dalla sicurezza economica. In questo quadro, l’espansione delle fonti rinnovabili può contribuire a contenere il ricorso al gas nella generazione elettrica e a limitare l’esposizione dei mercati alle oscillazioni dei prezzi internazionali, a patto di essere sostenuta da capacità di accumulo adeguata e permitting rapido: il caso italiano permette di verificare l’incidenza delle rinnovabili sul mix elettrico e gli ostacoli ancora da superare.
LE RISERVE EUROPEE DI GAS
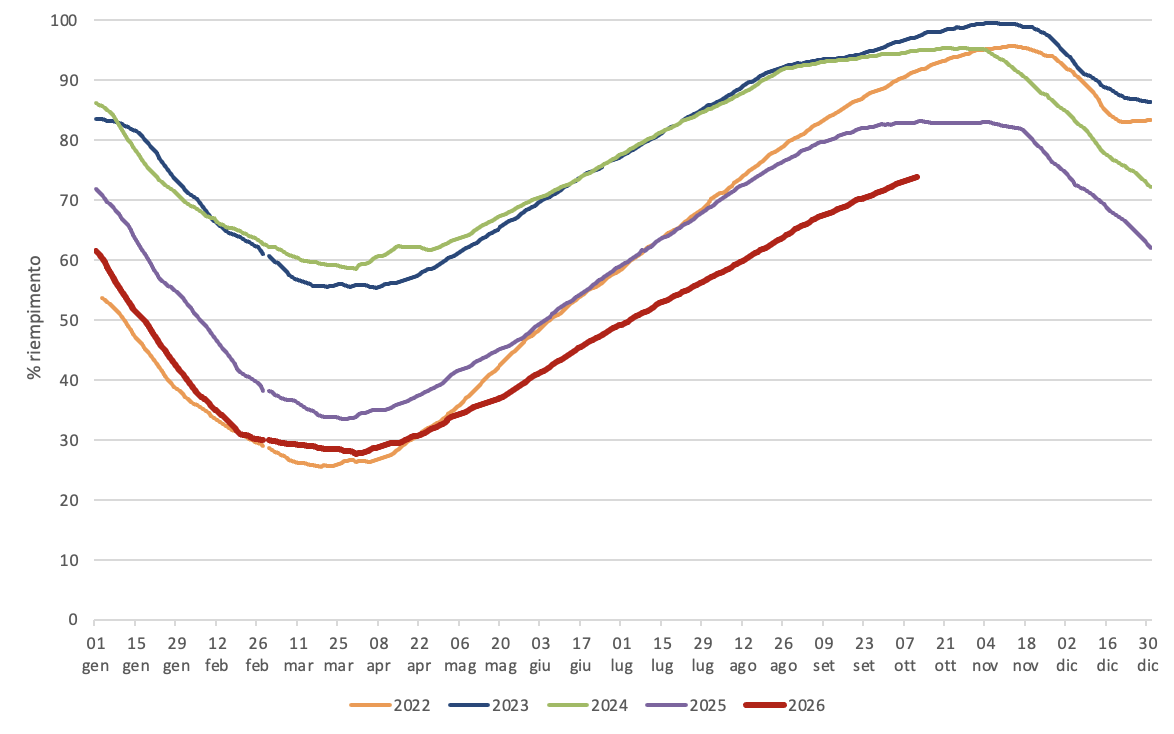
Secondo il report Winter Supply Outlook dell’European Network of Transmission System Operators for Gas (ENTSOG), gli impianti di stoccaggio sotterraneo di gas dell’Ue si apprestano ad affrontare l’inverno 2026/2027 con livelli di scorte storicamente bassi, a seguito di una stagione di iniezione complessa. Al 1° ottobre 2026, infatti, gli impianti di stoccaggio dell’Ue risultano pieni al 73%, mentre il 1° ottobre 2025 il livello medio europeo si attestava intorno all’84% (Figura 1).
Durante l’inverno 2025/26, lo stoccaggio nell’Ue ha coperto circa il 26% del consumo totale di gas dell’Unione (il 30% nell’inverno 2024/25). All’inizio della stagione di iniezione, il 1° aprile 2026, gli impianti di stoccaggio presentavano un livello di riempimento del 28%, a seguito di prelievi pari a circa 620 TWh (circa 56 miliardi di metri cubi) effettuati durante la stagione invernale. Ciò evidenzia il ruolo cruciale dello stoccaggio nel garantire una disponibilità di gas sufficiente per l’intera durata dell’inverno e nel sostenere la sicurezza degli approvvigionamenti.
Figura 1: Livello di riempimento degli stoccaggi di gas naturale nell’UE per giorno dell’anno, 2022-2026
La sicurezza degli approvvigionamenti europei dipende da un mix di forniture via gasdotto, importazioni di gas naturale liquefatto (GNL) e riserve di stoccaggio. Accanto al GNL, la Norvegia rappresenta un fornitore strategico, contribuendo per circa il 27% all’offerta complessiva di gas. Restano inoltre rilevanti le forniture dall’Algeria e dall’area caspica, mentre i flussi russi sono destinati a ridursi nel quadro della progressiva eliminazione delle importazioni. La diversificazione delle rotte ha quindi rafforzato la resilienza del sistema europeo, ma non elimina i rischi legati a eventuali interruzioni delle forniture via pipeline né l’esposizione alle tensioni sui mercati globali del gas.
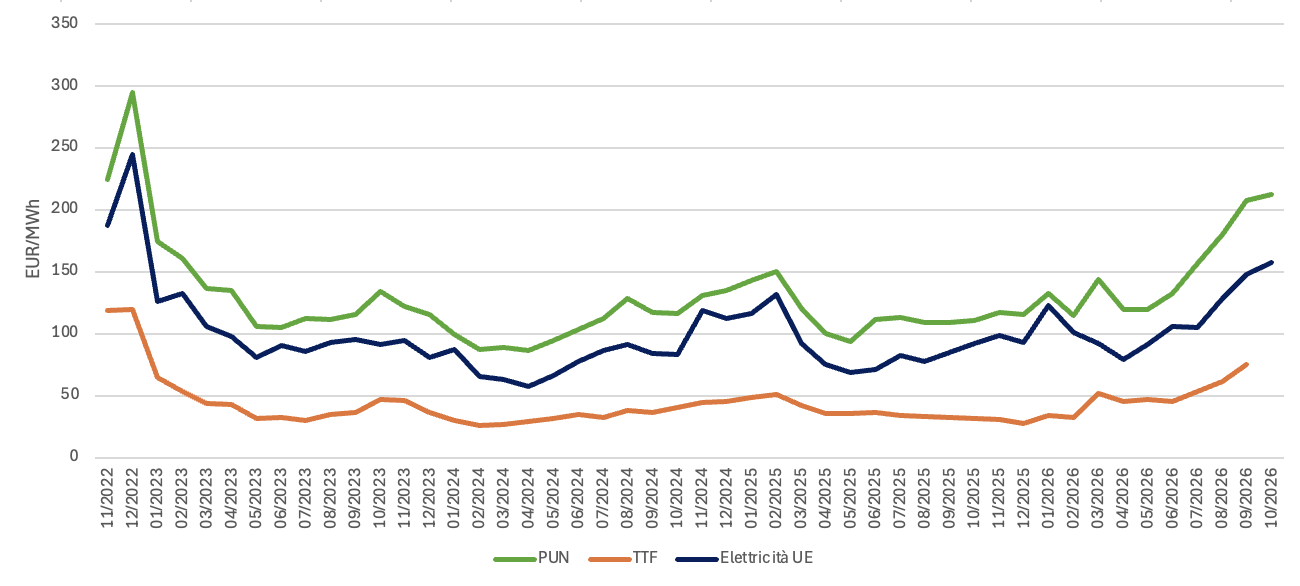
Le tensioni in Medio Oriente e le restrizioni al transito nello Stretto di Hormuz hanno compresso l’offerta internazionale e intensificato la competizione per i carichi disponibili tra Europa e Asia. Sebbene l’esposizione diretta dell’Ue alle forniture provenienti dal Qatar sia contenuta (3,7% sul totale degli import), la crescente domanda asiatica può ridurre i volumi disponibili per il mercato europeo e alimentare la volatilità dei prezzi. In uno scenario di offerta limitata e temperature rigide, gli stoccaggi potrebbero scendere sotto il 30% entro la fine dell’inverno, aumentando la vulnerabilità del sistema a eventuali ondate di freddo tardive. D’altro canto, la sicurezza degli approvvigionamenti non coincide necessariamente con la stabilità dei prezzi: i prezzi del gas naturale in Europa hanno superato gli 83 €/MWh, toccando il livello più alto dal dicembre 2022 (Figura 2).
Figura 2: Confronto prezzi all’ingrosso di gas (benchmark TTF europeo) ed elettricità (media europea e PUN italiano), dicembre 2022 – ottobre 2026
Infatti, sebbene la diversificazione delle forniture e il rafforzamento delle infrastrutture abbiano accresciuto la resilienza del sistema energetico europeo, la dipendenza dai combustibili importati continua a esporre i mercati alle dinamiche geopolitiche e alle oscillazioni dei prezzi internazionali. In questo quadro, le fonti rinnovabili possono contribuire a ridurre la vulnerabilità economica dell’Ue, limitando il ricorso alla generazione a gas e la trasmissione dei relativi shock al mercato elettrico. L’entità di questo beneficio dipende tuttavia dalla capacità di integrare la nuova generazione attraverso investimenti in reti, sistemi di accumulo e flessibilità della domanda. Inoltre, la riduzione dei prezzi all’ingrosso non si traduce necessariamente in un calo proporzionale delle bollette, influenzate anche da costi di rete, fiscalità e condizioni contrattuali. La sfida per la politica energetica europea consiste nel trasformare la crescita delle rinnovabili in una riduzione strutturale della vulnerabilità del sistema.
LA SITUAZIONE ITALIANA
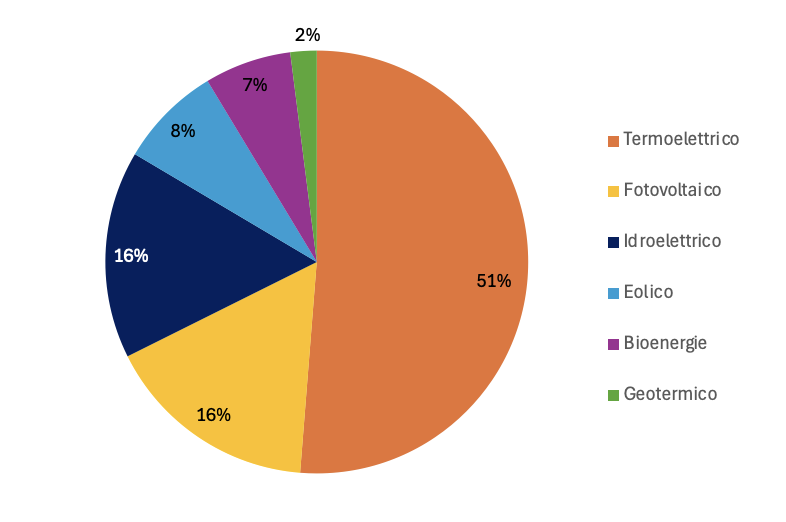
L’Italia continua a registrare prezzi elettrici all’ingrosso superiori alla media europea, in un sistema energetico caratterizzato da una forte dipendenza dal gas e, più in generale, dai combustibili fossili. Nel 2024, il gas ha determinato il prezzo dell’elettricità nel 61,4% delle ore, mentre nel 2025 i combustibili fossili hanno rappresentato il 51% del mix elettrico nazionale, contro il 29% nell’UE, con un aumento del 4,9% rispetto all’anno precedente (Figura 3).
Sul fronte delle rinnovabili, il 2025 ha segnato un nuovo record per il fotovoltaico, con oltre 45 TWh di produzione (+25% rispetto al 2024) e una potenza installata salita a 43,7 GW (+18,1%). In crescita anche la produzione da bioenergie (+5,5%), mentre l’eolico ha registrato una flessione del 3,5%, attestandosi a 21,5 TWh, e l’idroelettrico è diminuito del 20,1%, fino a 43,7 TWh. La produzione geotermoelettrica è rimasta sostanzialmente stabile (-0,5%).
Parallelamente, è proseguita l’espansione dei sistemi di accumulo: a fine 2025 risultavano installati 884.355 sistemi, in aumento del 21% rispetto al 2024, per una potenza nominale complessiva di 5.570 MW (+23%) e una capacità massima utilizzabile di 11.020 MWh. Questi sviluppi rafforzano il potenziale di integrazione delle rinnovabili, pur in un contesto in cui la variabilità della produzione e il persistente peso dei combustibili fossili continuano a influenzare il funzionamento del sistema elettrico e la formazione dei prezzi.
Figura 3: Mix elettrico per fonte, 2025
Nonostante la crescita della capacità rinnovabile installata, il ritmo delle nuove installazioni rimane ancora insufficiente a garantire il raggiungimento degli obiettivi fissati dal PNIEC al 2030, che prevede circa 70 GW di capacità aggiuntiva rispetto al 2022. A rallentare lo sviluppo contribuiscono soprattutto la complessità e la durata delle procedure autorizzative, insieme ai vincoli della rete elettrica, che possono limitare la connessione dei nuovi impianti e l’integrazione della produzione rinnovabile. A ciò si aggiunge la necessità di gestire una generazione sempre più variabile, rendendo gli investimenti nei sistemi di accumulo e nel potenziamento delle infrastrutture di rete una componente essenziale della transizione. In questo ambito, a fine 2025 risultavano in esercizio oltre 884.000 sistemi di accumulo, per una potenza nominale complessiva di 5,57 GW e una capacità utilizzabile di 11,02 GWh: un’espansione significativa, ma da valutare anche in relazione alle esigenze future del sistema elettrico. Accelerare il percorso richiede quindi un quadro di sostegno agli investimenti più prevedibile, attraverso aste programmate per le rinnovabili e gli accumuli, e la piena attuazione delle semplificazioni autorizzative previste dal Testo unico sulle rinnovabili, anche attraverso l’individuazione regionale delle aree idonee e di accelerazione. La capacità di coordinare lo sviluppo della generazione rinnovabile con quello delle reti e della flessibilità sarà decisiva non soltanto per avvicinarsi agli obiettivi climatici, ma anche per ridurre l’esposizione del prezzo dell’elettricità alle oscillazioni del gas e rafforzare la competitività del sistema produttivo italiano.
CONCLUSIONE
Le scorte di gas restano essenziali per garantire la sicurezza degli approvvigionamenti nel breve periodo, ma non eliminano l’esposizione europea agli shock dei mercati internazionali. La persistente dipendenza dalle importazioni continua infatti a trasmettere le oscillazioni dei prezzi del gas al mercato elettrico: quando le centrali a gas sono necessarie a soddisfare la domanda marginale, il loro costo di produzione contribuisce a determinare il prezzo all’ingrosso dell’elettricità. Per l’Italia, dove il gas occupa un ruolo rilevante nel mix elettrico, le ricadute sono particolarmente significative. In questo contesto, accelerare la decarbonizzazione della generazione elettrica rappresenta una leva strategica per ridurre tale vulnerabilità. Per tradurre questo potenziale in benefici concreti, sarà tuttavia necessario accompagnare lo sviluppo delle rinnovabili con investimenti nelle reti, nei sistemi di accumulo e nelle risorse di flessibilità.