Il 2 agosto 2026 è entrata in applicazione generale la parte più corposa dell’AI Act, con gli obblighi di trasparenza per chi utilizza chatbot e sistemi di riconoscimento delle emozioni e le prime sanzioni per i fornitori di modelli generalisti, mentre gli adempimenti sui sistemi ad alto rischio sono stati nel frattempo rinviati al 2027 e al 2028 dal Digital Omnibus. Se ne è parlato molto, in quasi tutta la stampa specializzata. Molto meno risalto ha invece avuto un documento pubblicato poche settimane prima da Bruxelles, che pone una domanda complementare a quella sulla compliance normativa e che tocca direttamente il tema della sovranità digitale europea. L’Unione ha davvero la base industriale per reggere le regole che si è data?
È la questione al centro dello studio “The EU’s Critical Digital Capacities: Deployment Beyond 2027“, commissionato dalla Direzione generale Reti di comunicazione, contenuti e tecnologie (DG CNECT) e realizzato da Technopolis Group, pubblicato lo scorso 23 giugno. Non è un testo normativo né un’analisi di compliance, ma uno studio preparatorio pensato per orientare le scelte di finanziamento del prossimo Quadro Finanziario Pluriennale (2028-2034), che dovrà decidere dove indirizzare le risorse pubbliche europee sulle tecnologie digitali strategiche, intelligenza artificiale compresa. Il quadro che restituisce è, per più aspetti, in tensione con l’immagine di un’Europa che detta le regole del gioco tecnologico globale.
TANTE STARTUP, POCHI CAMPIONI
Il primo dato riguarda la base imprenditoriale digitale europea, descritta come solida in partenza ma fragile nel tempo. Nel 2025 l’Unione europea contava oltre 20.000 startup digitali avanzate, ma solo una quota minima di queste è riuscita a scalare fino a diventare un’impresa matura. È il problema, ben noto agli osservatori dell’ecosistema dell’innovazione europeo, della cosiddetta valley of death della crescita. L’Europa genera idee e imprese nascenti a un ritmo comparabile con gli altri grandi blocchi economici, ma perde competitività proprio nella fase in cui servirebbero capitali di crescita, mercati unificati e infrastrutture di scala.
UN’ADOZIONE ANCORA DISOMOGENEA
Il secondo filone riguarda la diffusione delle tecnologie digitali nell’economia reale. Intelligenza artificiale, data analytics, cybersecurity e cloud computing stanno guadagnando terreno, ma in modo fortemente disomogeneo tra Stati membri, settori e dimensioni d’impresa. Le cause identificate dallo studio non sorprendono chi segue da vicino il tema della digitalizzazione delle imprese, e includono costi iniziali elevati, un accesso al credito ancora difficile per le PMI, sistemi informativi legacy che rallentano l’integrazione delle nuove tecnologie e la persistente frammentazione normativa tra i diversi mercati nazionali. Sono, non a caso, gli stessi ostacoli che tornano sistematicamente nelle rilevazioni sull’adozione dell’IA da parte delle imprese italiane, come si vedrà più avanti, perché la tecnologia più avanzata non basta se manca l’ecosistema finanziario, regolatorio e di competenze che la rende effettivamente adottabile su scala.
I PUNTI DI FORZA DELL’EUROPA
Lo studio non è a senso unico. Riconosce all’Unione europea alcuni vantaggi competitivi concreti, tra cui un impianto regolatorio considerato affidabile e prevedibile dagli investitori internazionali, un buon livello di interoperabilità tra sistemi e standard, e hub imprenditoriali in crescita in diverse aree del continente. È la controprova indiretta di una tesi che circola da tempo nel dibattito di policy, secondo cui la regolazione europea, spesso descritta come un freno alla competitività, può in realtà costituire un vantaggio comparato se accompagnata dagli investimenti industriali necessari a monetizzarla, e diventare così un tassello utile, seppure non sufficiente, per la sovranità digitale europea.
IL NODO DELLA SOVRANITÀ DIGITALE EUROPEA
È qui che lo studio arriva al punto più delicato, quello che lega direttamente il tema delle capacità digitali critiche alla stagione dell’AI Act. Nonostante i progressi, l’Unione europea resta strutturalmente dipendente da fornitori extra-UE in almeno tre ambiti che la Commissione stessa definisce strategici, cioè cloud computing, semiconduttori e infrastrutture per l’intelligenza artificiale. In altre parole, l’Europa sta costruendo, con l’AI Act ma anche con il Data Act, il Cybersecurity Act e il resto del pacchetto digitale, uno dei quadri regolatori più sofisticati al mondo per governare l’IA, senza però controllare pienamente lo stack tecnologico su cui quell’IA gira, dai chip che addestrano i modelli ai data center che li fanno funzionare. È una vulnerabilità che lo studio definisce esplicitamente strategica, non solo economica, perché le scelte tecnologiche di fondo, quali modelli si sviluppano, con quali dati, a quali condizioni di sicurezza, restano in parte nelle mani di attori extra-UE, anche quando le regole del gioco le scrive Bruxelles. È qui che il concetto di sovranità digitale europea smette di essere uno slogan da discorso istituzionale e diventa una questione industriale concreta, perché senza controllo sull’infrastruttura la capacità normativa da sola non basta a garantirla.
L’ITALIA E I DATI ISTAT SULL’ADOZIONE DELL’IA
A confermare che il nodo non è solo europeo ma passa anche dal tessuto produttivo nazionale contribuiscono i dati più recenti dell’Istat. Secondo la rilevazione “Imprese e ICT 2025”, la quota di aziende con almeno 10 addetti che utilizza almeno una tecnologia di intelligenza artificiale è più che raddoppiata in un anno, passando dall’8,2% del 2024 al 16,4% del 2025.
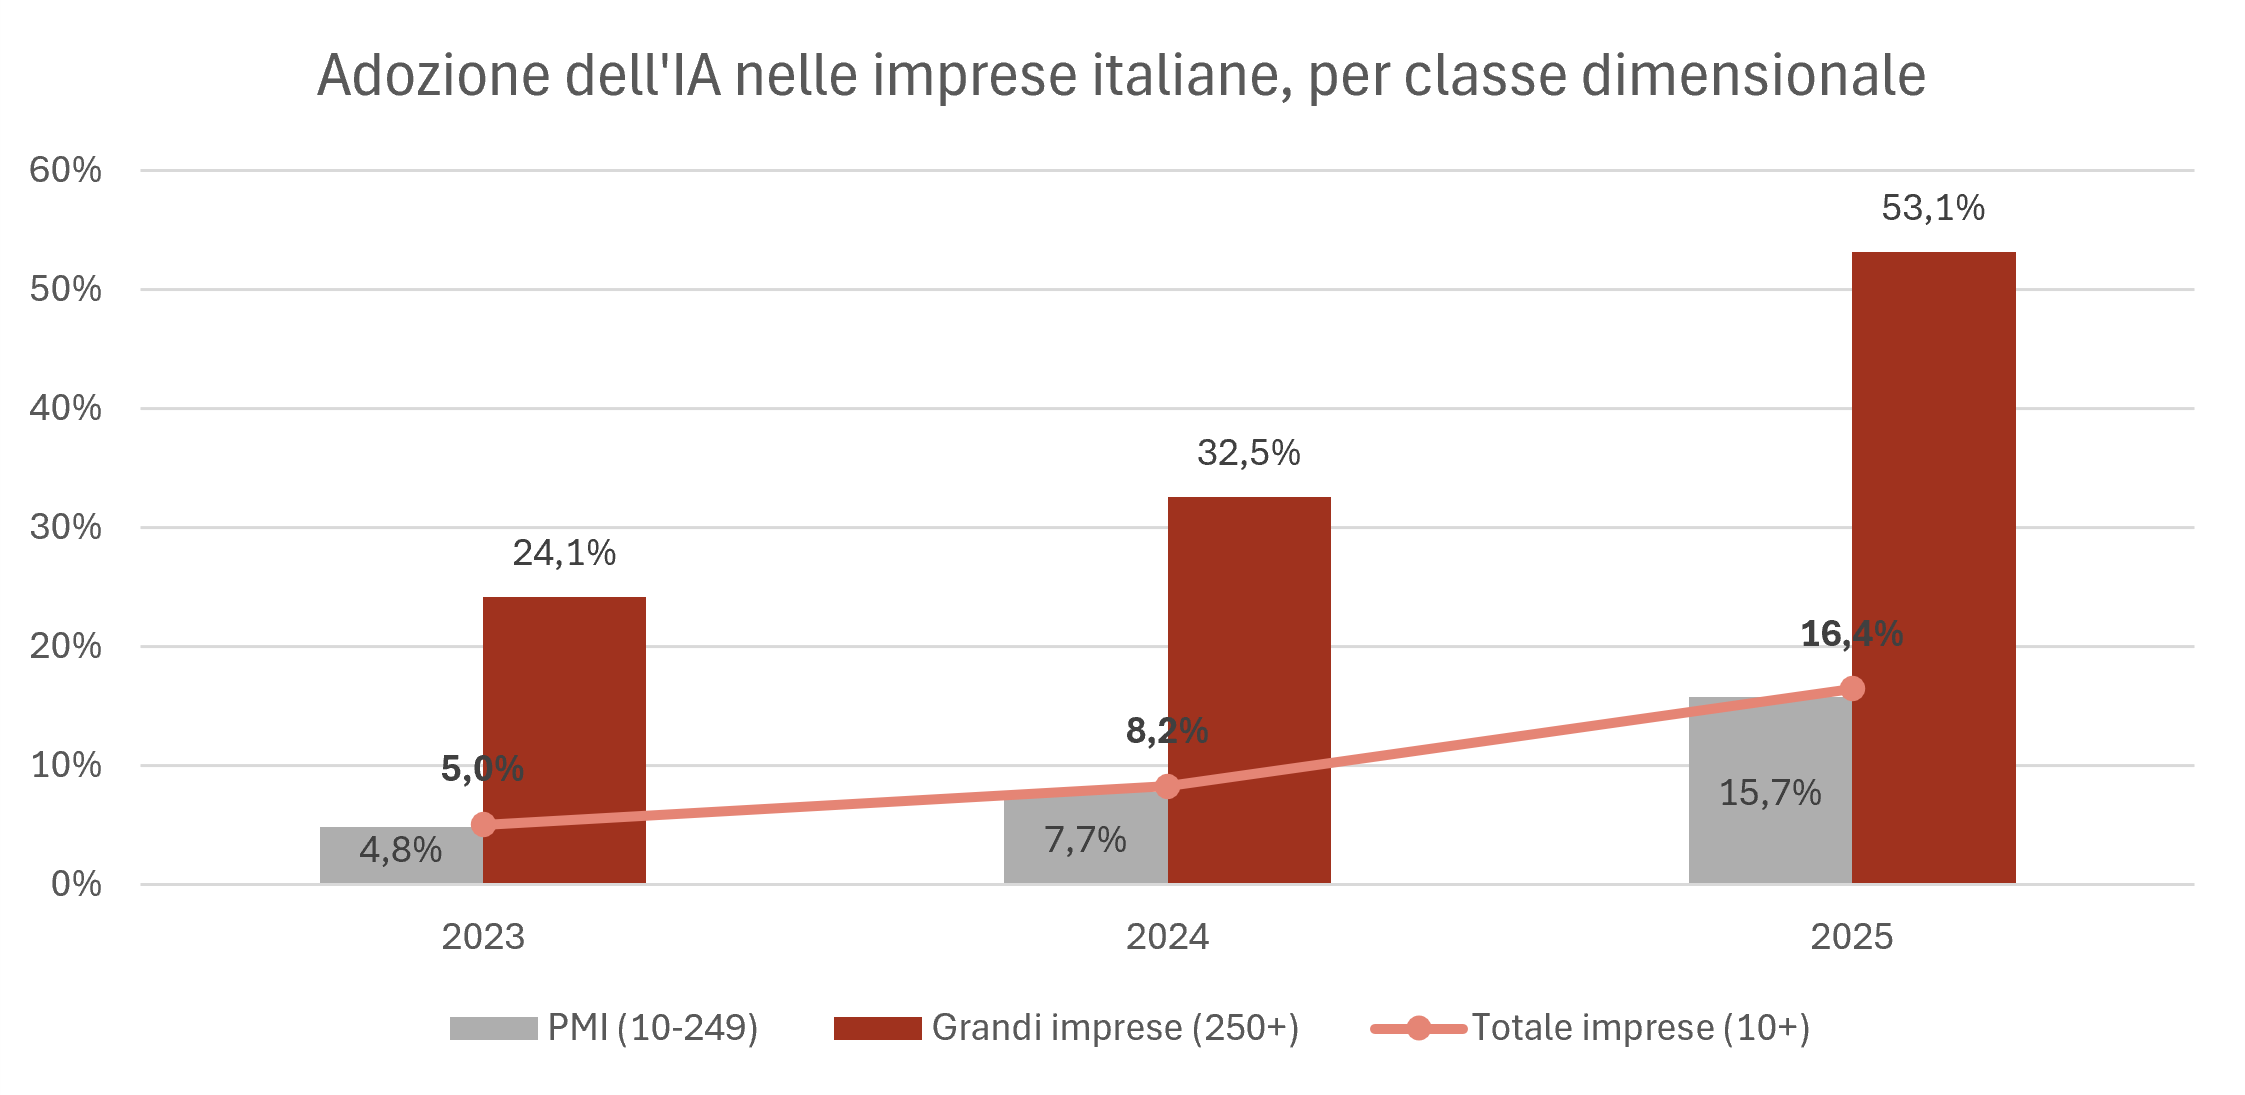
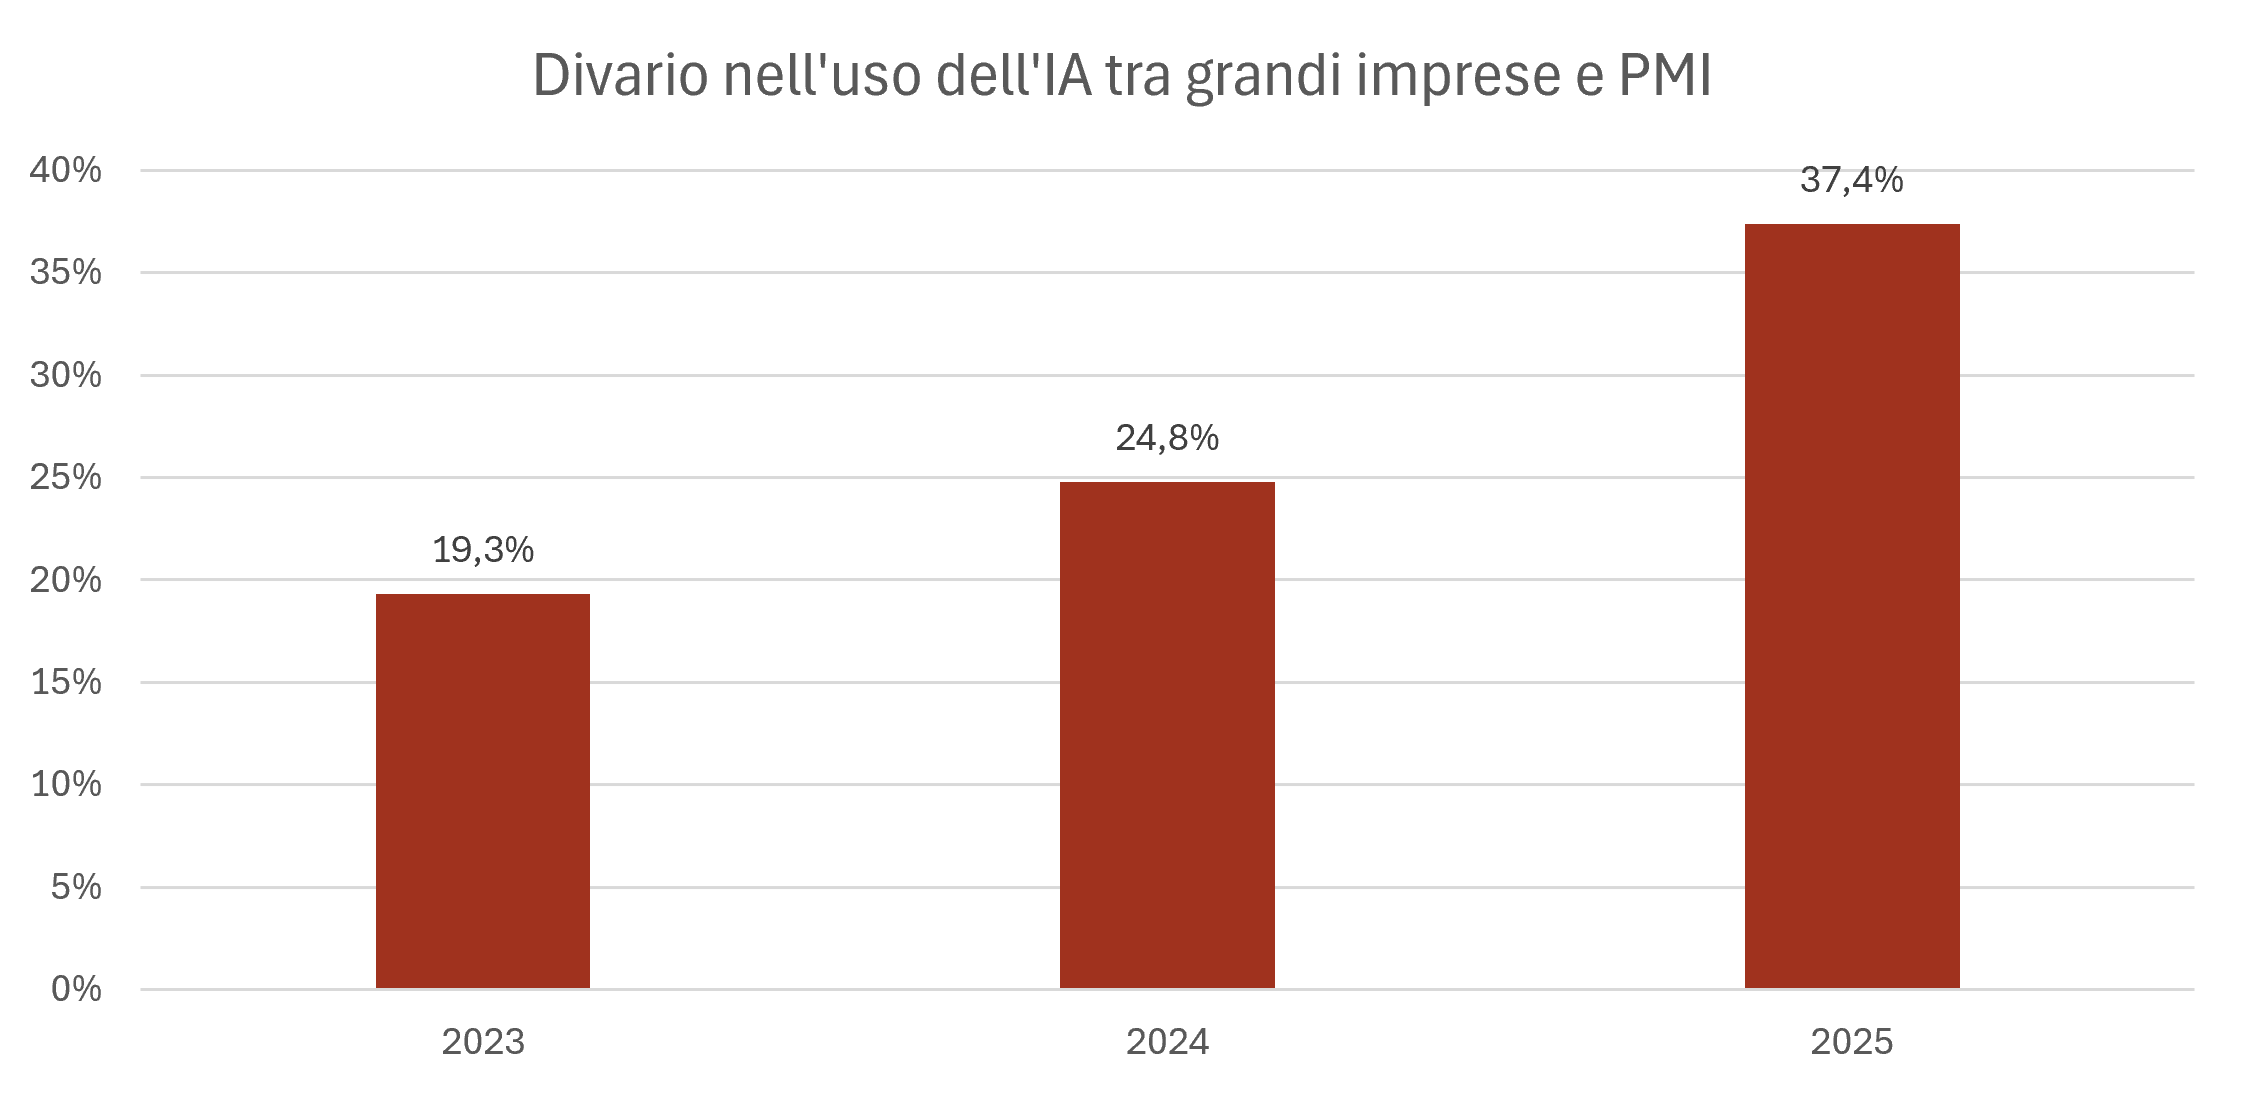
La crescita nasconde però una polarizzazione crescente. Le grandi imprese sono arrivate al 53,1% (dal 32,5% del 2024 e dal 24,1% del 2023), mentre le PMI restano al 15,7% (dal 7,7% del 2024 e dal 4,8% del 2023). Il divario dimensionale, in particolare, si è allargato da 19,3 punti percentuali nel 2023 a 24,8 p.p. nel 2024, fino a 37,4 punti percentuali nel 2025, in controtendenza rispetto alla maggior parte degli altri indicatori di digitalizzazione, che mostrano invece una riduzione del gap tra grandi imprese e PMI.
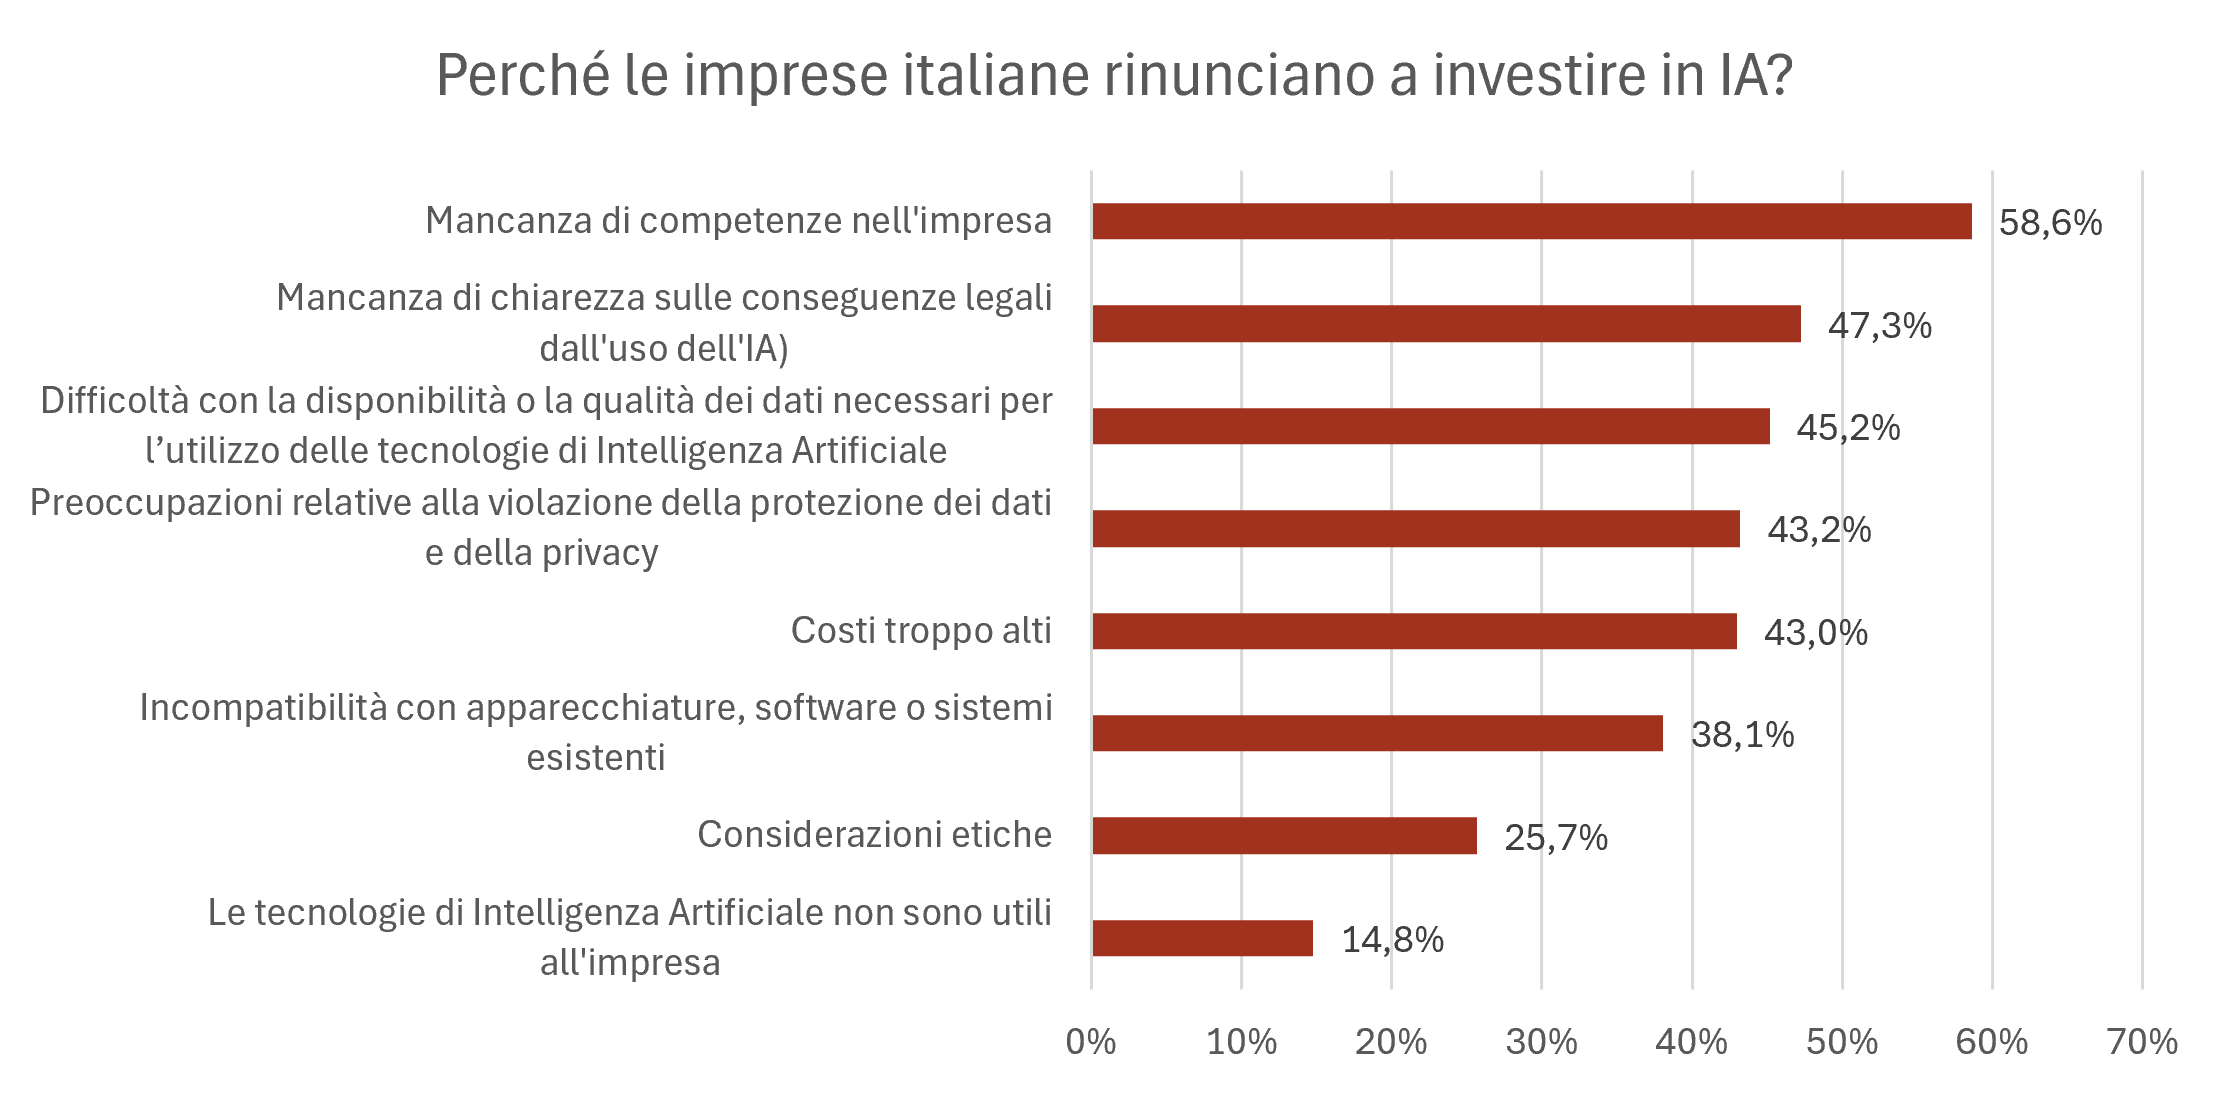
Tra le imprese che hanno valutato ma non realizzato investimenti in IA, gli ostacoli più citati restano la mancanza di competenze adeguate (58,6%) e l’incertezza sulle conseguenze legali della normativa (47,3%), seguiti da problemi di disponibilità e qualità dei dati (45,2%), preoccupazioni su privacy e protezione dei dati (43,2%), costi elevati (43,0%) e incompatibilità con apparecchiature, software o sistemi esistenti (38,1%), colli di bottiglia in larga parte strutturali che nessuna scadenza regolatoria, da sola, può sciogliere.
Anche guardando ai target europei del Decennio Digitale, che fissano al 75% entro il 2030 la quota di imprese che utilizzano l’IA, il grado di raggiungimento dell’obiettivo per l’Italia è salito dal 10,9% del 2024 al 21,9% del 2025, un progresso reale che tuttavia lascia intuire quanta strada resti da fare in appena cinque anni.
REG4IA E LA SCALA DEGLI INVESTIMENTI
Sul fronte degli incentivi, l’iniziativa Reg4IA, promossa dal Dipartimento per la trasformazione digitale insieme a tutte le Regioni e Province autonome, con quattro consorzi interregionali su sanità e turismo, dati ambientali e mobilità sostenibile, pubblica amministrazione e sicurezza del territorio, rappresenta un caso genuinamente “IA-specifico” e non genericamente di digitalizzazione, un distinguo tutt’altro che scontato nella mappatura delle misure regionali. Vale però la pena guardare anche alla scala. I 20 milioni di euro del Fondo per l’innovazione tecnologica e la digitalizzazione che la sostengono restano una cifra contenuta se confrontata con l’entità degli investimenti che lo studio Technopolis considera necessari per colmare il divario europeo su cloud, semiconduttori e infrastrutture IA, ed è per di più un’iniziativa orientata ai servizi della pubblica amministrazione, non un incentivo diretto all’adozione dell’IA da parte delle imprese. È esattamente il punto di frizione che il report della Commissione mette a fuoco, perché l’Italia, come l’Europa nel suo complesso, sa disegnare iniziative mirate e concettualmente corrette, ma fatica a portarle alla scala, e a volte al destinatario, richiesti dalla competizione globale.
CONCLUSIONI
Nel giro di poche settimane l’Unione europea ha prodotto due documenti che, letti insieme, raccontano bene la duplice natura della sfida sull’intelligenza artificiale. Da un lato l’AI Act, che dal 2 agosto produce i suoi primi effetti concreti sulla vita delle imprese, con obblighi di trasparenza e un regime sanzionatorio ormai operativo. Dall’altro lo studio sulle capacità digitali critiche che ammette, con il linguaggio cauto tipico dei documenti preparatori della Commissione, che l’Europa regola meglio di quanto produca. I dati Istat sull’Italia raccontano la stessa storia su scala nazionale, perché l’adozione dell’IA cresce a ritmi rapidi ma resta polarizzata tra grandi imprese e PMI, frenata da competenze insufficienti e incertezza normativa più che da mancanza di ambizione. Rafforzare la sovranità digitale europea, in questo senso, significa tradurre in investimenti concreti, di scala industriale e non solo regolatoria, una priorità che finora è rimasta soprattutto dichiarativa. Non è più, in fondo, una questione di quante regole l’Europa sarà capace di scrivere, ma di quanta industria sarà capace di costruire dietro quelle regole.